Simulation de prêt immobilier : les chiffres à vérifier avant de croire la mensualité
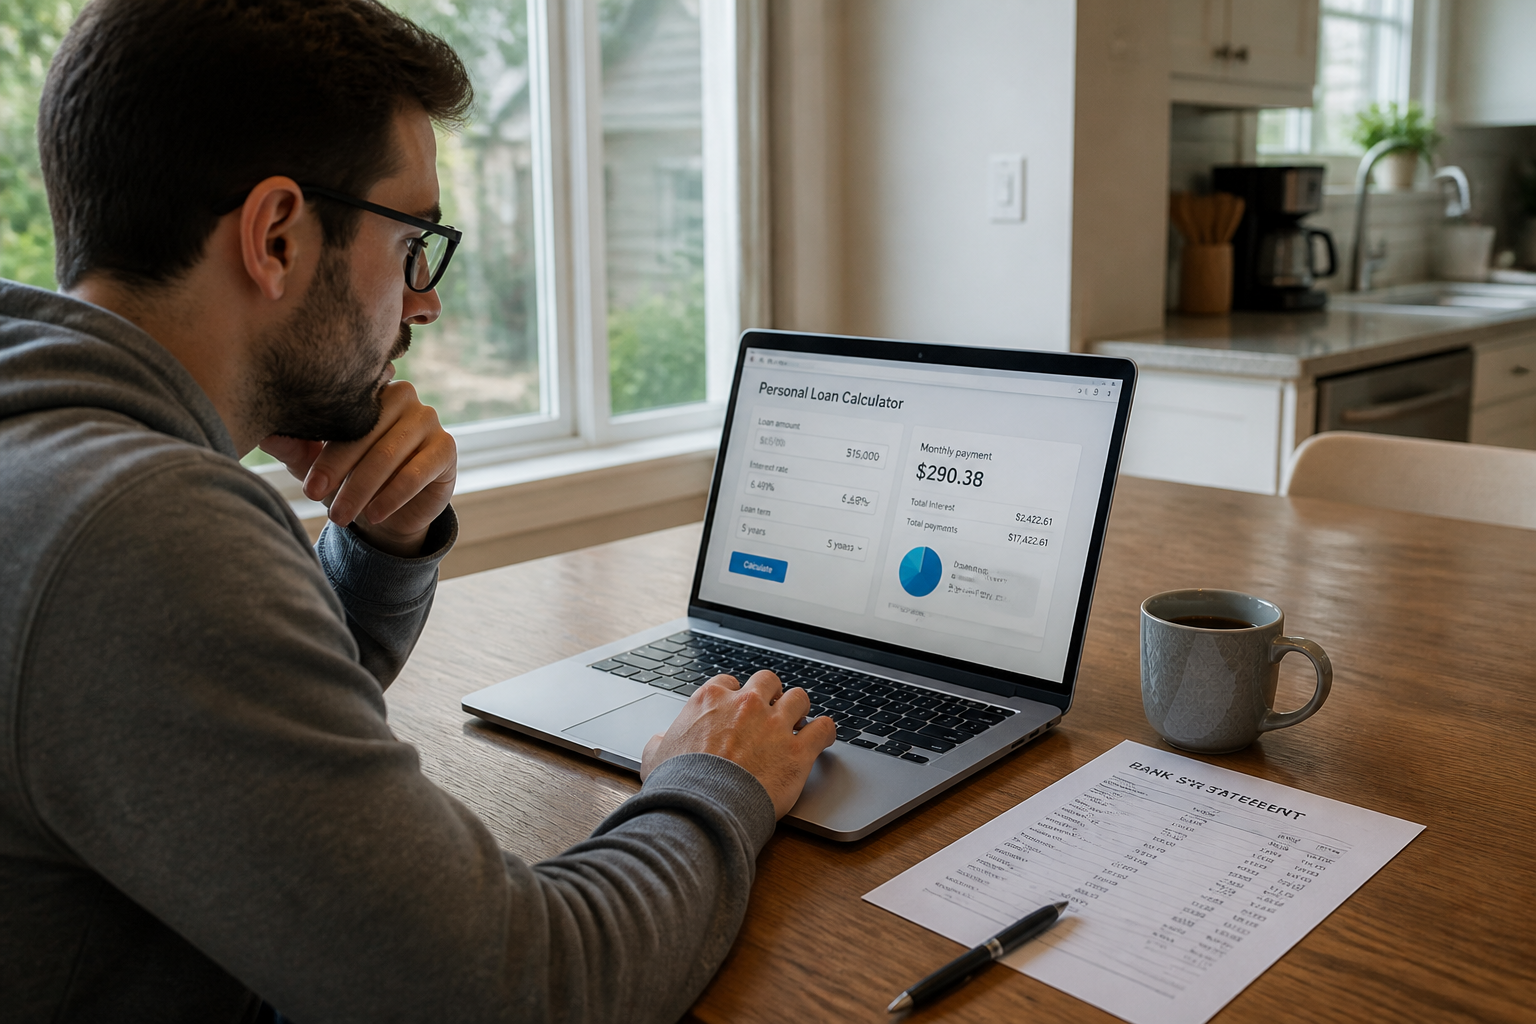
Un simulateur de prêt immobilier vous donne une mensualité en quelques clics. Ce chiffre, rond et rassurant, donne l'impression que le projet est bouclé. Pourtant, cette mensualité n'est qu'une approximation. Elle omet plusieurs coûts réels qui peuvent alourdir la facture de plusieurs dizaines d'euros par mois, voire plus. Avant de vous fier à ce résultat, vous devez vérifier quatre données précises.
Le taux affiché est-il le taux « tout compris » ?
La plupart des simulateurs en ligne demandent un taux d'intérêt annuel. Si vous entrez un taux brut, sans l'assurance emprunteur ni les frais de dossier, la mensualité calculée sera inférieure à la réalité. Le vrai coût mensuel inclut le TAEG (Taux Annuel Effectif Global), qui additionne le taux d'intérêt, l'assurance obligatoire, les frais de garantie (hypothèque ou caution) et les frais de dossier.
Quand vous utilisez un outil comme celui de La Finance Pour Tous ou d'un courtier, vérifiez que le champ « taux » accepte un taux incluant l'assurance. Sinor, le résultat sera mécaniquement trop bas. Un écart de 0,3 % sur le taux, lié à l'assurance, représente plusieurs euros par mois sur un prêt de 200 000 €. À l'arrivée, c'est plusieurs milliers d'euros de coût total caché.
Le calcul de la capacité d'emprunt tient-il compte de toutes vos charges ?
Le simulateur applique généralement la règle des 35 % d'endettement fixée par le Haut Conseil de Stabilité Financière. La formule est simple : (revenus nets mensuels – charges fixes) × 35 % = mensualité maximale. Mais les charges prises en compte varient d'un outil à l'autre.
Certains simulateurs ne retiennent que les crédits en cours (immobilier et consommation). Ils ignorent les pensions alimentaires versées, les impôts récurrents ou les charges de copropriété élevées. Résultat : la capacité d'emprunt affichée est gonflée. Si vous avez un prêt à la consommation qui se termine dans moins de douze mois, la banque l'oubliera souvent, mais le simulateur en ligne, lui, le déduit encore. L'écart entre la simulation et la réalité bancaire peut atteindre 10 à 15 % du montant empruntable.
Les revenus pris en compte ne sont pas tous égaux
Les simulateurs vous demandent vos revenus nets avant impôt. Mais les banques appliquent parfois une décote sur certains revenus. Par exemple, les revenus locatifs ne sont retenus qu'à hauteur de 70 % environ. Un simulateur qui les prendrait à 100 % vous donnerait une capacité d'emprunt trop optimiste. Si vous êtes chef d'entreprise, artisan ou profession libérale, le calcul est encore plus délicat : la banque se base sur le résultat net annuel moyen, pas sur un chiffre d'affaires brut. Un simulateur générique ne peut pas intégrer cette subtilité.
La durée de remboursement influence-t-elle le coût total plus que la mensualité ?
Un simulateur vous montre souvent plusieurs scénarios de durée : 15 ans, 20 ans, 25 ans. La mensualité baisse quand la durée s'allonge, mais le coût total du crédit augmente. C'est un classique, mais beaucoup d'emprunteurs ne regardent que la mensualité et pas la ligne « coût total du crédit ».
Voici un exemple chiffré pour un prêt de 200 000 € à un taux fixe de 3,5 % (hors assurance) :
| Durée | Mensualité (hors assurance) | Coût total du crédit (intérêts seuls) |
|---|---|---|
| 15 ans (180 mois) | 1 430 € | 57 400 € |
| 20 ans (240 mois) | 1 160 € | 78 400 € |
| 25 ans (300 mois) | 1 000 € | 100 000 € |
Allonger la durée de 20 à 25 ans réduit la mensualité de 160 €, mais ajoute 21 600 € d'intérêts. Le simulateur vous montre cette donnée, mais si vous ne la lisez pas, vous prenez une décision uniquement sur le montant mensuel. C'est une erreur coûteuse.
Les frais annexes sont-ils inclus dans la simulation ?
Un prêt immobilier ne se résume pas au capital emprunté et aux intérêts. Plusieurs frais obligatoires s'ajoutent :
- Frais de notaire : 7 à 8 % du prix du bien dans l'ancien, 2 à 3 % dans le neuf.
- Frais de garantie : caution bancaire (environ 1 à 2 % du montant emprunté) ou hypothèque (plus chère).
- Frais de dossier : de 0 à 1 000 € selon les banques.
- Assurance emprunteur : 0,2 % à 0,6 % du capital restant dû par an, selon l'âge et la santé.
Certains simulateurs, comme celui d'Empruntis, incluent une estimation de l'assurance (par exemple 0,36 %). D'autres non. Si vous utilisez un outil qui ignore les frais de notaire et la garantie, le montant total à financer est sous-évalué. Vous risquez de croire que votre apport personnel est suffisant alors qu'il ne l'est pas.
Le piège de la mensualité arrondie
Les simulateurs arrondissent souvent les mensualités à l'euro près, sans centimes. Cela peut sembler anodin, mais sur 240 mois, un arrondi de 0,50 € par mois représente 120 € de différence sur le coût total. Ce n'est pas un montant qui change la vie, mais c'est un signe que le résultat n'est pas une promesse contractuelle. La banque, elle, calculera au centime près dans le tableau d'amortissement.
« Les mensualités sont arrondies à l'unité, sans prendre en compte les centimes, ce qui peut donner quelques euros de différence sur le résultat du calcul. » — La Finance Pour Tous
Comment utiliser un simulateur sans se tromper ?
Pour que la simulation serve vraiment, appliquez ces trois règles :
- Entrez un taux majoré : prenez le taux d'intérêt annoncé par la banque et ajoutez 0,3 à 0,5 % pour l'assurance, même si le simulateur ne le demande pas. Cela vous donne une mensualité plus proche du réel.
- Vérifiez le coût total : ne vous arrêtez pas à la mensualité. Regardez la ligne « intérêts totaux » ou « coût du crédit ». Comparez-la entre plusieurs durées.
- Ajoutez les frais annexes manuellement : estimez les frais de notaire (environ 8 % dans l'ancien) et la garantie (1,5 %). Si le simulateur ne les intègre pas, ajoutez-les au capital à emprunter dans un second calcul.
Un simulateur de prêt immobilier est un outil d'orientation, pas un verdict. Il vous donne un ordre de grandeur, mais la décision finale se prend avec un tableau d'amortissement détaillé fourni par la banque. Si la mensualité affichée vous semble trop basse par rapport à vos charges réelles, c'est probablement le cas. Ne signez pas sur la base d'une simulation en ligne sans avoir fait vérifier votre dossier par un courtier ou un conseiller bancaire. La différence entre une simulation et une offre ferme peut être de plusieurs milliers d'euros sur la durée du prêt.
Avant de vous lancer, prenez aussi le temps de comprendre pourquoi une mensualité plus basse peut coûter plus cher sur la durée totale : notre analyse détaillée sur le rachat de crédit vous montre le mécanisme. Et pour savoir comment les banques priorisent vos revenus et vos dettes, consultez les critères prioritaires examinés par la banque. Ces deux lectures vous éviteront de prendre une décision sur un seul chiffre.