SCPI ou immobilier locatif : quel placement choisir selon son profil
Vous avez un capital à placer et vous hésitez entre acheter un appartement à louer ou prendre des parts de SCPI. Les deux options ont des avantages et des inconvénients, mais elles ne correspondent pas aux mêmes objectifs ni aux mêmes contraintes. L'immobilier direct vous donne le contrôle et un potentiel de rentabilité plus élevé, tandis que la pierre-papier offre une gestion allégée et une diversification immédiate. Voici comment trancher selon votre situation.
Quelle somme de départ pour chaque placement ?
Le premier critère qui va orienter votre choix, c'est le capital dont vous disposez. Pour un achat locatif classique, les banques exigent généralement un apport personnel de 10 à 20 % du prix d'achat, sans compter les frais de notaire et de garantie. Sur un bien à 200 000 euros, il faut compter entre 30 000 et 50 000 euros de mise de fonds. C'est un ticket d'entrée élevé qui bloque beaucoup d'épargnants.
Avec les SCPI, la barre est beaucoup plus basse. Certaines parts s'achètent à partir de 200 euros, et la plupart des sociétés de gestion acceptent des souscriptions à partir de quelques centaines d'euros. Cela permet d'investir progressivement, en plusieurs versements, sans bloquer une grosse somme d'un coup. Pour un jeune actif qui commence à épargner ou pour quelqu'un qui veut tester l'immobilier sans s'engager lourdement, la SCPI est clairement plus accessible.
Attention toutefois : dans les deux cas, la revente n'est pas immédiate. Un appartement comme des parts de SCPI peuvent mettre plusieurs mois à trouver preneur. Ce n'est pas un placement liquide.
Rentabilité : où gagne-t-on le plus ?
C'est le nerf de la guerre. Sur le papier, l'immobilier locatif en direct peut offrir des rendements nets plus élevés. Certains investisseurs parviennent à dégager 9 à 10 % de rentabilité nette sur des studios ou des petites surfaces bien situées et achetées au bon prix. Mais ce chiffre suppose une gestion active : trouver le bien, négocier, financer, gérer les travaux, sélectionner les locataires, encaisser les loyers, déclarer les revenus. Et il inclut rarement le temps passé.
Les SCPI affichent des taux de distribution plus modestes. En 2024, l'ASPIM (Association des Sociétés de Placement Immobilier) indique une moyenne de 4,72 %, contre 4,52 % en 2023. C'est inférieur au potentiel du direct, mais ce rendement est net de frais de gestion et perçu sans aucune contrainte de votre part. La société de gestion s'occupe de tout : recherche de locataires, entretien, relances, travaux. Vous recevez vos dividendes trimestriellement ou mensuellement, selon la SCPI.
Le choix dépend donc de votre appétit pour le travail personnel. Si vous êtes prêt à vous investir et à prendre des risques de gestion, le direct peut rapporter davantage. Si vous préférez un revenu régulier sans y passer vos week-ends, la SCPI est plus adaptée.
Gestion et contraintes : le temps est-il un critère ?
L'immobilier direct, c'est un métier. Vous devez trouver un bien, monter un dossier de financement, gérer les éventuels travaux, rédiger un bail, assurer la gestion locative, déclarer les revenus fonciers, et faire face aux imprévus : vacance locative, impayés, fuite d'eau, litige avec un locataire. Certains investisseurs délèguent une partie à un administrateur de biens, ce qui coûte environ 7 à 10 % des loyers perçus, mais cela réduit d'autant la rentabilité nette.
Avec une SCPI, vous n'avez rien à faire. La société de gestion mutualise l'ensemble des tâches : acquisition, baux, maintenance, perception des loyers, distribution des dividendes. Vous êtes passif. C'est un avantage considérable si vous n'avez pas le temps, l'envie ou les compétences pour gérer un bien locatif. C'est aussi un bon choix si vous habitez loin de la zone où vous investissez, ou si vous anticipez une mobilité professionnelle.
En revanche, vous perdez le contrôle. Vous ne décidez pas quels immeubles acheter, ni quand les vendre. Vous subissez les choix de la société de gestion. Si le taux d'occupation financier (TOF) baisse, vos dividendes baissent mécaniquement, sans que vous puissiez réagir.
Diversification et risque : concentrer ou répartir ?
Acheter un seul appartement locatif, c'est mettre tous vos œufs dans le même panier. Si le locataire part et que vous ne trouvez pas de remplaçant, le revenu s'arrête. Si le marché local se dégrade, la valeur du bien chute. Si une fuite d'eau endommage la cuisine, c'est vous qui payez les réparations. Le risque est concentré sur un seul actif.
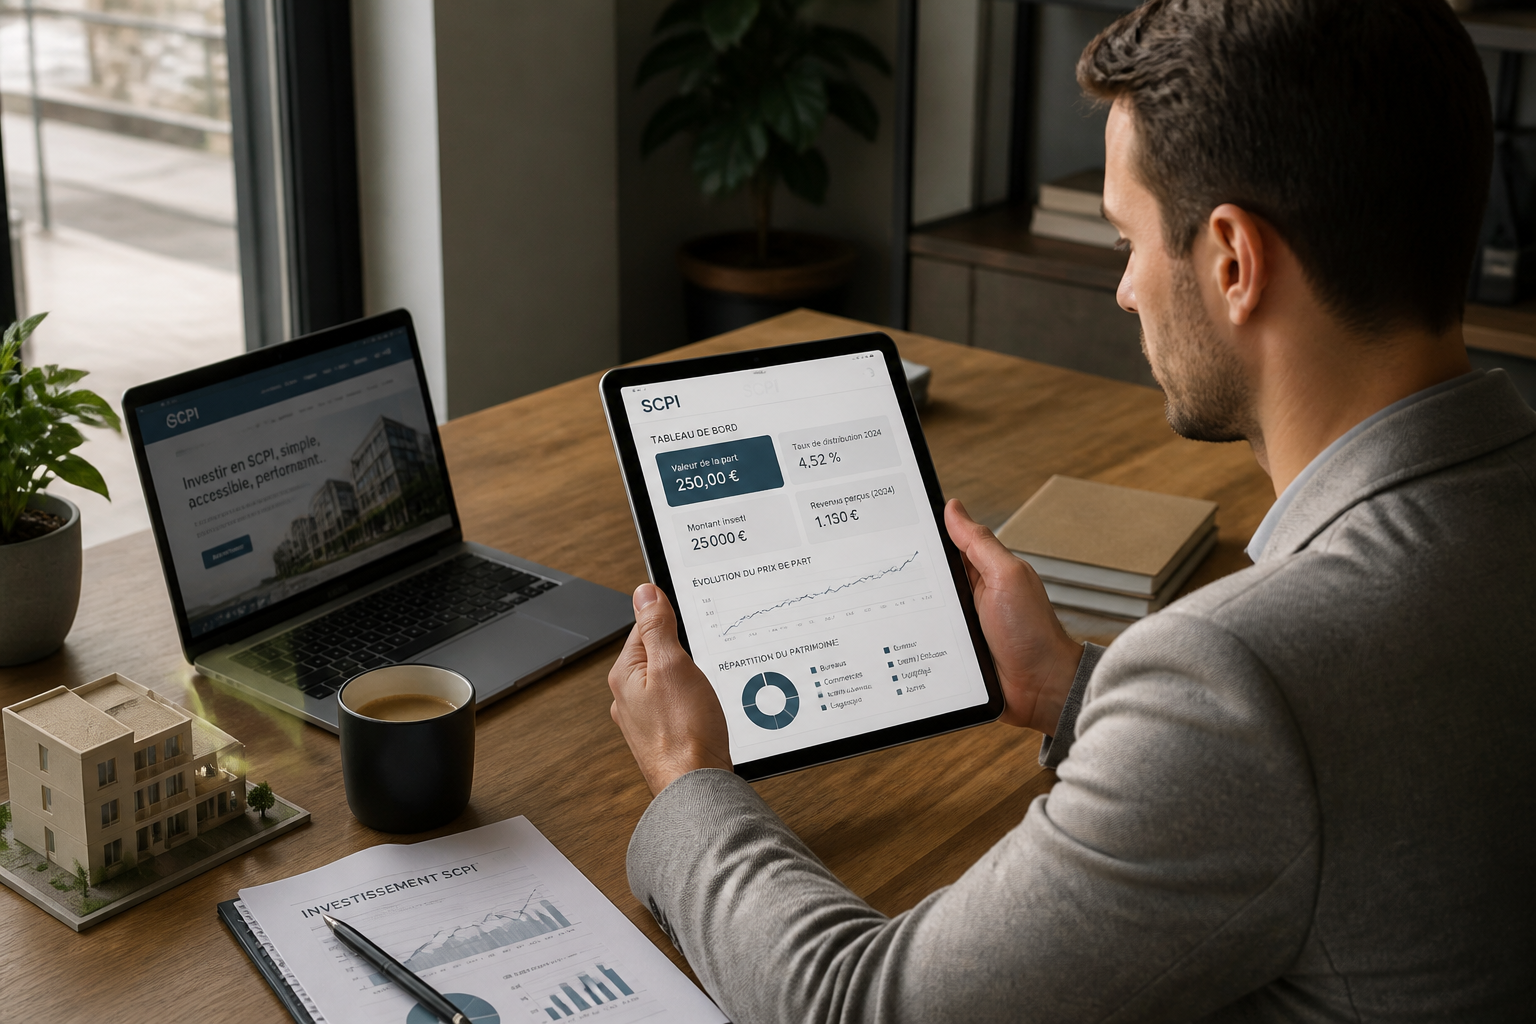
Les SCPI offrent une diversification immédiate. Votre argent est réparti sur plusieurs dizaines, voire centaines d'immeubles : bureaux, commerces, logistique, santé, parfois résidentiel. Et sur plusieurs zones géographiques. Si un immeuble est vacant, les autres continuent à produire des loyers. Si le marché des bureaux est atone, les actifs de santé ou de logistique compensent. Cette mutualisation réduit le risque global.
C'est un argument fort si vous avez un capital modeste. Avec 50 000 euros, vous pouvez acheter un petit studio dans une ville moyenne, ou bien des parts de SCPI réparties sur plusieurs secteurs. La diversification est bien meilleure dans le second cas.
Fiscalité : impôts et optimisation
Les revenus d'un bien locatif en direct sont imposés dans la catégorie des revenus fonciers, avec un abattement forfaitaire de 30 % pour les locations nues (régime micro-foncier si les loyers ne dépassent pas 15 000 euros par an). Au-delà, ou sur option, vous passez au régime réel : vous déduisez les charges, les intérêts d'emprunt, les travaux, l'amortissement (pour le LMNP). C'est souvent plus avantageux, mais cela nécessite une comptabilité.
Les revenus des SCPI sont imposés comme des revenus fonciers également, sauf pour une petite partie qui peut être considérée comme des plus-values ou des revenus financiers selon la nature des distributions. Vous pouvez aussi investir en SCPI via une assurance-vie ou un PER, ce qui change la fiscalité (prélèvement forfaitaire unique, abattement après 8 ans).
Le levier du crédit est possible dans les deux cas. En direct, c'est la norme. En SCPI, certaines banques acceptent de financer l'achat de parts, mais les conditions sont souvent moins favorables : durée plus courte (10-15 ans), taux un peu plus élevés, apport parfois demandé. Le montage dépend de votre profil et de la banque.
Pour quel profil chaque option est-elle faite ?
Faisons le point simplement.
L'immobilier locatif en direct est adapté si vous avez :
- un capital suffisant (au moins 30 000 à 50 000 euros d'apport) ;
- du temps et l'envie de gérer (ou l'argent pour payer un gestionnaire) ;
- une bonne connaissance du marché local ;
- l'objectif de maximiser la rentabilité, même avec plus de risques ;
- la possibilité de vous endetter pour bénéficier de l'effet de levier.
Les SCPI sont plus pertinentes si vous :
- disposez d'un capital modeste (quelques milliers d'euros) ;
- voulez un revenu régulier sans contrainte de gestion ;
- cherchez à diversifier votre patrimoine immobilier ;
- n'avez pas de compétences en gestion locative ;
- prévoyez d'investir sur le long terme (10 ans ou plus).
Ce qu'il faut retenir pour décider
Il n'y a pas de placement supérieur dans l'absolu. Le bon choix dépend de votre capital, de votre temps, de votre tolérance au risque et de vos objectifs de rendement. Si vous cherchez un rendement potentiel élevé et que vous êtes prêt à y consacrer du temps, l'immobilier direct reste une option puissante. Si vous privilégiez la simplicité, la diversification et un revenu régulier sans tracas, la SCPI est plus adaptée.
Une dernière chose : vous n'êtes pas obligé de choisir. Beaucoup d'investisseurs combinent les deux. Ils commencent par une SCPI pour se faire une première expérience passive, puis achètent un bien en direct quand ils ont plus de capital et de confiance. Ou l'inverse : un premier appartement locatif pour maximiser le rendement, puis des parts de SCPI pour diversifier et réduire la charge de gestion. L'important est de commencer avec une stratégie claire, en connaissant les risques et les contraintes de chaque option.