Prélèvement refusé : quel document fournir pour éviter les frais
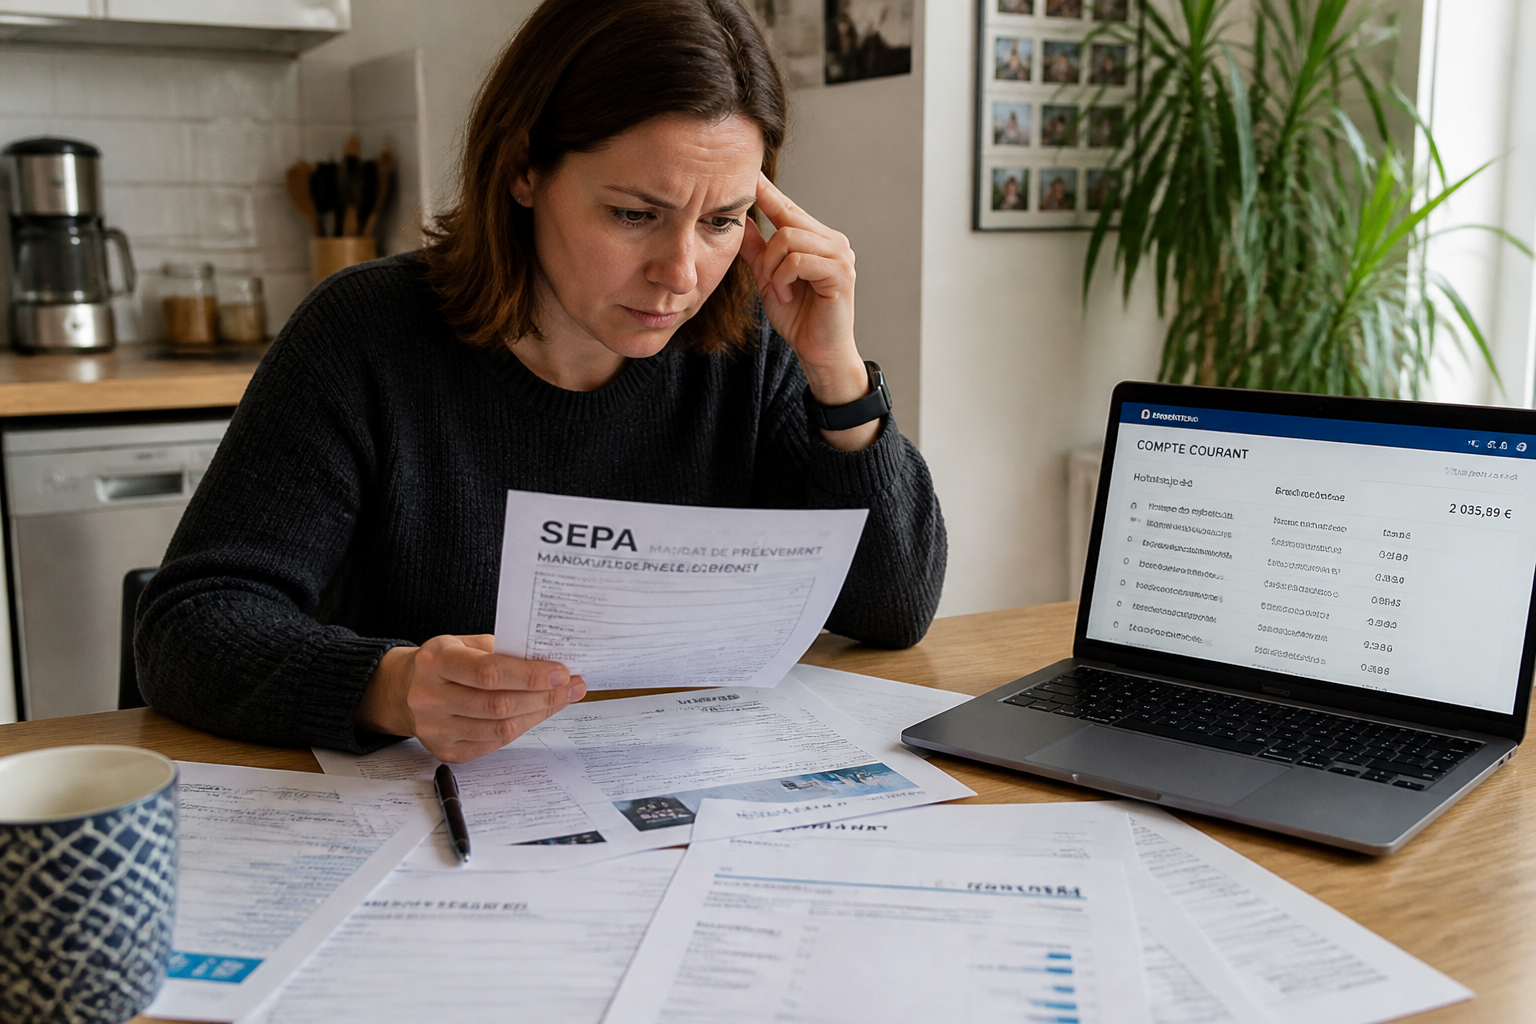
Un prélèvement refusé peut rapidement devenir source de frais bancaires et de complications administratives. Comprendre les raisons du rejet et surtout, savoir quel document demander à votre créancier permet d’éviter ces désagréments. Voici comment procéder pour limiter les frais liés à un prélèvement rejeté.
Qu’est-ce qu’un prélèvement refusé et pourquoi survient-il ?
Un prélèvement bancaire est un ordre donné à votre banque de transférer une somme d’argent à un créancier. Lorsque ce paiement automatique ne peut être effectué, on parle de prélèvement refusé ou rejeté. Les causes sont multiples :
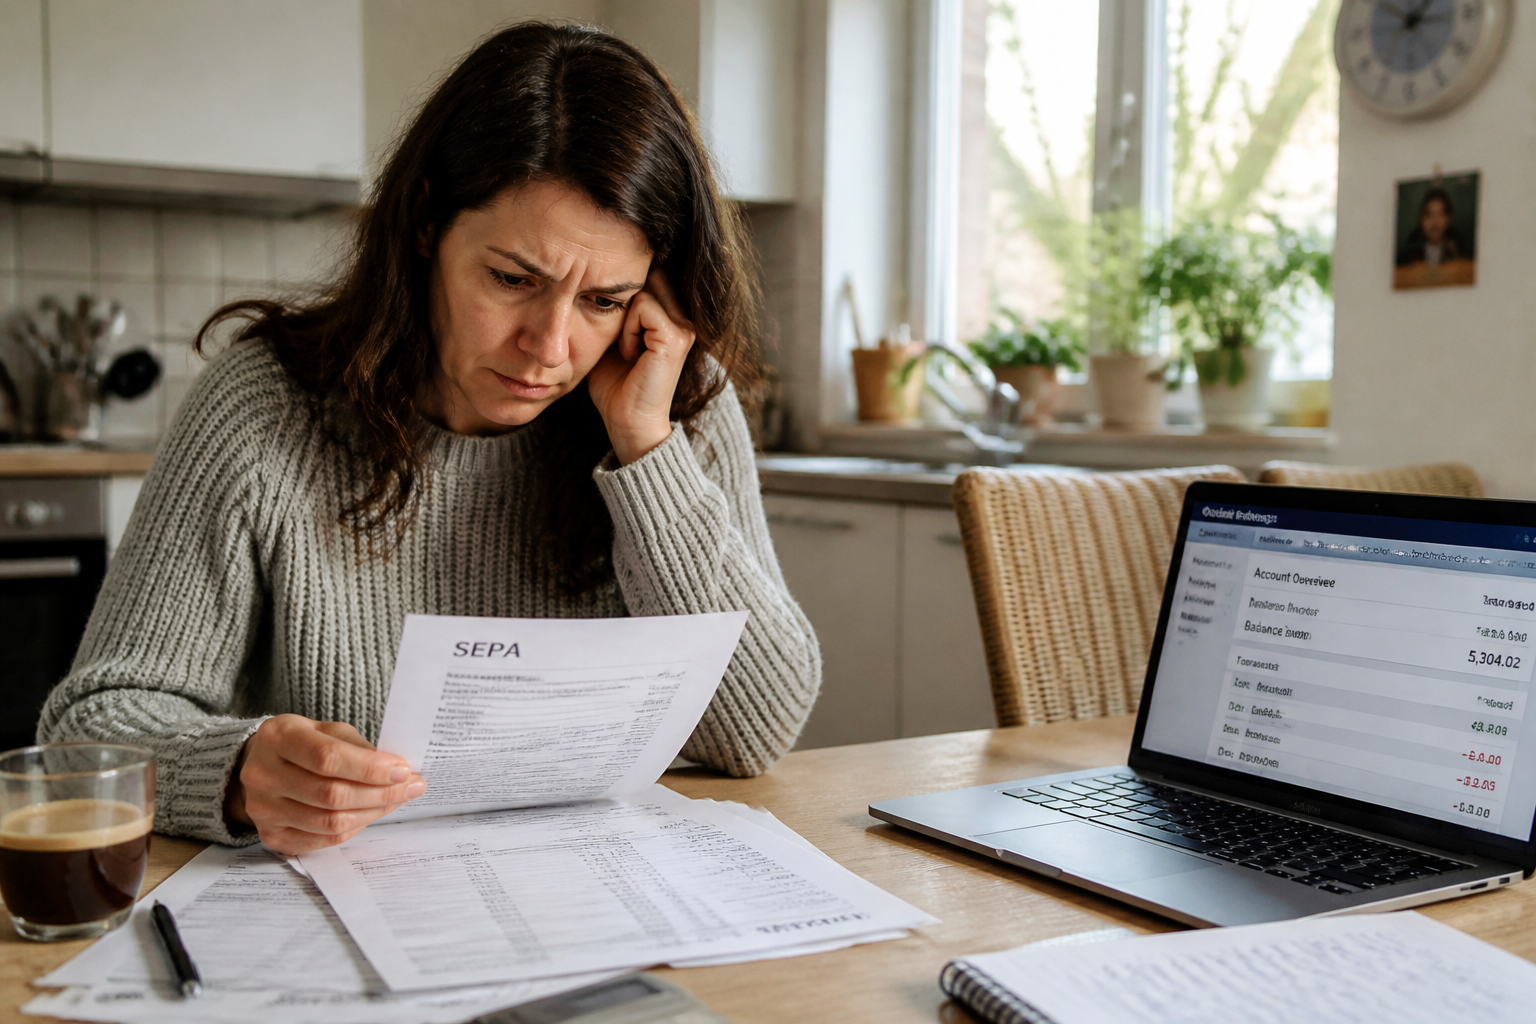
- solde insuffisant sur votre compte au moment du débit ;
- mandat SEPA invalide, absent ou expiré ;
- erreur dans les coordonnées bancaires (IBAN incorrect) ;
- compte bloqué ou opposition bancaire ;
- contestations ou litiges avec le créancier ;
- opposition volontaire du titulaire avant le prélèvement.
Ce refus laisse la somme due impayée et peut entraîner des pénalités de retard, des frais bancaires liés à l’incident, et dans certains cas, une interruption du service lié au paiement (téléphonie, énergie, crédit).
Quel document exiger pour prévenir les frais en cas de prélèvement rejeté ?
Le document clé à réclamer est le mandat de prélèvement SEPA. Il formalise l’autorisation donnée au créancier d’effectuer des prélèvements sur votre compte. Sans mandat valide, tout prélèvement peut être contesté et remboursé jusqu’à 13 mois après la transaction.
Exiger ce mandat vous permet aussi de vérifier que l’accord est toujours valide et que les coordonnées bancaires sont correctes. Ce document doit comporter :
- l’identification claire du débiteur (vous) et du créancier ;
- les coordonnées bancaires exactes (IBAN, BIC) ;
- le type de prélèvement (ponctuel ou automatique) ;
- votre signature donnant le consentement ;
- la date de signature et la durée de validité.
En cas de rejet, la présentation de ce mandat valide à votre banque est indispensable pour contester les frais ou négocier leur annulation, surtout si le rejet est dû à une erreur du créancier ou de votre établissement.
Comment réagir rapidement après un rejet de prélèvement ?
Dès que vous constatez un prélèvement refusé, quelques étapes permettent de limiter les conséquences :
- Vérifiez le motif du rejet auprès de votre banque : solde insuffisant, opposition, erreur technique.
- Contactez votre créancier pour confirmer les informations bancaires et demander une nouvelle tentative ou un autre mode de paiement.
- Demandez le mandat SEPA pour vérifier que l’autorisation est en règle.
- Approvisionnez rapidement votre compte si le rejet est lié à un manque de fonds, afin d’éviter la répétition de frais.
- Contestez les frais bancaires en cas d’erreur avérée sur le prélèvement ou si le rejet relève d’une faute de la banque ou du créancier.
Le délai de rejet est généralement de 3 jours ouvrés après la date prévue du prélèvement, ce qui laisse une marge pour réagir.
Quels sont les risques financiers et administratifs d’un prélèvement rejeté ?
Un prélèvement refusé ne se limite pas à un simple paiement manqué. Il entraîne :
- des frais bancaires d’incident pouvant atteindre 20 à 30 euros selon les établissements ;
- des pénalités de retard imposées par le créancier, surtout pour les crédits ou abonnements ;
- la suspension ou résiliation du service lié au paiement ;
- en cas de rejets répétés, une inscription au FICP (Fichier des Incidents de remboursement des Crédits aux Particuliers) qui complique l’accès au crédit futur.
Il est donc important d’agir vite pour éviter que ces conséquences ne s’enchaînent.
Comment éviter les erreurs fréquentes lors de la mise en place d’un prélèvement automatique ?
Plusieurs écueils peuvent aboutir à un rejet de prélèvement. Pour les éviter :
- Vérifiez toujours la validité et la complétude du mandat SEPA avant d’autoriser un prélèvement automatique.
- Confirmez que votre IBAN et BIC sont exacts et à jour sur le mandat et auprès du créancier.
- Ne laissez pas un prélèvement en place si vous changez de compte bancaire sans en informer tous les créanciers.
- Gardez une trace écrite de toute révocation ou opposition à un prélèvement avec accusé de réception.
- Surveillez régulièrement votre compte pour anticiper les problèmes de solde insuffisant.
Comparaison des délais et conditions de rejet selon les situations
| Type de rejet | Délai de contestation | Conséquence principale | Document clé à fournir |
|---|---|---|---|
| Rejet pour solde insuffisant | Immédiat, réapprovisionnement conseillé | Frais bancaires, pénalités | Mandat SEPA valide |
| Rejet pour mandat invalide | 13 mois pour contestation | Remboursement possible, opposition au créancier | Mandat SEPA signé |
| Opposition volontaire du titulaire | Jusqu’à 10 jours avant échéance | Interdiction de prélèvement futur | Courrier d’opposition |
| Erreur administrative (IBAN, blocage) | Dès détection | Rejet immédiat, correction nécessaire | Justificatif bancaire, mandat corrigé |
Quelle démarche privilégier pour éviter les frais liés au rejet ?
Face à un prélèvement refusé, la maîtrise du mandat SEPA est votre meilleure arme. Exiger ce document avant tout prélèvement garantit que vous avez bien autorisé l’opération et que les informations sont correctes. En cas de rejet, il sert à contester les frais auprès de votre banque et à négocier avec le créancier.
Si vous anticipez un problème de solde, avertissez votre banque ou le créancier pour convenir d’un délai ou d’un autre mode de paiement. Ne laissez pas une facture impayée s’accumuler sans réaction. En dernier recours, la résiliation du mandat ou une opposition formelle, accompagnée d’une lettre recommandée, permet de stopper les prélèvements indésirables sans encourir de nouveaux frais.
Pour un suivi efficace, privilégiez les outils de gestion en ligne proposés par de nombreuses banques, notamment les banques en ligne. Ils permettent de contrôler vos prélèvements et de réagir rapidement en cas de litige.