Investir dans des SCPI : rendement, fiscalité et risques à comparer
Vous avez entendu parler des SCPI, ces sociétés civiles de placement immobilier qui promettent des revenus sans les tracas de la gestion locative. Mais entre le rendement affiché, la fiscalité réelle et les risques de perte en capital, difficile de s'y retrouver. Décortiquons ensemble ce placement pour savoir s'il correspond vraiment à votre situation.
Comment fonctionne concrètement une SCPI ?
Une SCPI est une société qui collecte de l'argent auprès de nombreux investisseurs pour acheter et gérer un parc immobilier. Vous n'êtes pas propriétaire d'un appartement ou d'un local, mais vous détenez des parts de cette société. En échange, vous percevez des dividendes, généralement versés chaque trimestre. Leur montant dépend des loyers encaissés par la société et du nombre de parts que vous possédez. La société de gestion s'occupe de tout : trouver les biens, les acheter, chercher des locataires, gérer les travaux et les charges. Vous n'avez aucun appel de locataire à gérer ni de fuite d'eau à organiser. Cette délégation totale est souvent le premier argument qui séduit.
Quels sont les vrais avantages d'investir en SCPI ?
L'atout principal est cette gestion zéro contrainte. Vous n'êtes pas sollicité pour la recherche de locataires, les états des lieux ou les réparations urgentes. C'est un confort non négligeable pour ceux qui n'ont ni le temps ni l'envie de se lancer dans une gestion locative classique.
Ensuite, l'accessibilité financière est un autre point fort. Là où l'achat d'un bien en direct nécessite souvent plusieurs dizaines de milliers d'euros d'apport, une SCPI permet d'investir dès quelques centaines d'euros. Vous pouvez même opter pour des versements programmés et constituer votre patrimoine progressivement.
Enfin, la diversification est un mécanisme de protection. Une SCPI détient plusieurs dizaines, voire centaines de biens (bureaux, commerces, entrepôts logistiques, établissements de santé). Si un locataire part ou ne paie plus, l'impact sur vos revenus reste limité grâce à la mutualisation des risques entre tous les actifs. C'est un vrai contraste avec la location d'un appartement unique, où un impayé ou une vacance vous prive de tout revenu locatif.
Quels risques et inconvénients ne pas négliger ?
Le premier risque, c'est l'absence de garantie sur le rendement. Ni le dividende ni la valeur de vos parts ne sont garantis. Tout dépend de la santé du marché immobilier et du taux d'occupation des biens de la SCPI. Si le marché se dégrade ou si les locataires se font rares, vos revenus peuvent baisser, et la valeur de revente de vos parts aussi.
Les frais sont un autre point d'attention. Ils peuvent être assez élevés et réduire le rendement net de votre placement. Il y a des frais de souscription au moment de l'achat des parts, puis des frais de gestion prélevés chaque année. Il est indispensable de les intégrer dans votre calcul de rentabilité.
Enfin, la liquidité est limitée. Une SCPI est un placement de long terme, souvent conseillé sur une durée de 8 à 10 ans minimum. Si vous avez besoin de récupérer votre capital rapidement, la revente de vos parts peut prendre du temps. Vous n'êtes pas maître du délai, contrairement à la vente d'un bien immobilier que vous pouvez mettre en vente du jour au lendemain.
SCPI ou achat en direct : comment choisir ?
Le choix dépend avant tout de votre objectif et de votre profil.
- Vous voulez du revenu sans gestion : la SCPI est faite pour vous. Vous déléguez tout et percevez des dividendes réguliers.
- Vous voulez maîtriser votre bien et son potentiel de valorisation : l'achat en direct est plus adapté. Vous pouvez effectuer des travaux pour augmenter la valeur du bien ou le loyer.
- Vous avez un petit capital : la SCPI est plus accessible. Avec 1 000 €, vous pouvez commencer à investir, contre un apport de 30 000 à 50 000 € pour un achat immobilier classique.
- Vous cherchez un effet de levier avec un crédit : les deux options le permettent. Vous pouvez souscrire un prêt immobilier pour acheter des parts de SCPI ou un bien en direct.
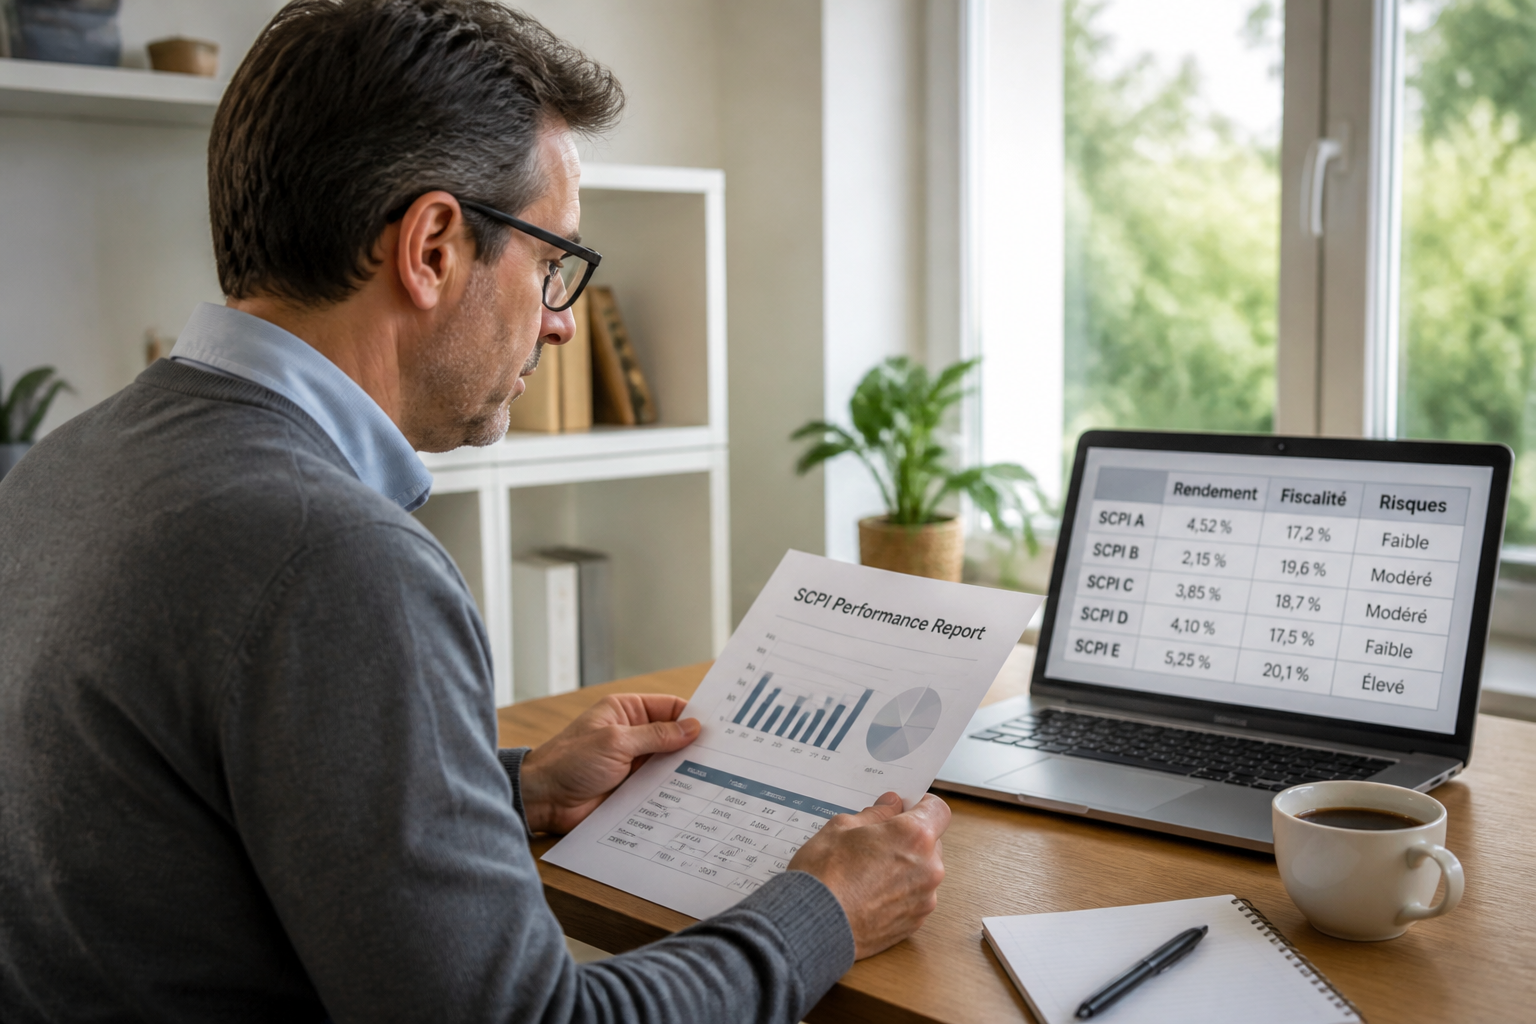
En termes de rendement brut, les SCPI historiques affichent des taux de distribution annuels souvent compris entre 4 et 6 %, avant impôts. Un rendement locatif direct peut être similaire, mais il faut y ajouter le temps et l'énergie que vous y consacrez.
Quelle fiscalité pour les revenus de SCPI ?
Les dividendes que vous percevez sont soumis à l'impôt sur le revenu dans la catégorie des revenus fonciers. Vous devez les déclarer chaque année. Depuis la mise en place du prélèvement forfaitaire unique (PFU) de 30 %, aussi appelé "flat tax", vous avez le choix : soit opter pour ce prélèvement de 30 % (qui inclut l'impôt et les prélèvements sociaux), soit être imposé au barème progressif de l'impôt sur le revenu. Ce choix dépend de votre taux marginal d'imposition. Si vous êtes dans une tranche basse, le barème peut être plus intéressant.
Attention, vous ne pouvez pas déduire de charges ou d'intérêts d'emprunt de vos revenus de SCPI comme vous le feriez avec un bien en direct. La fiscalité est donc moins flexible de ce côté-là.
Trois erreurs à éviter avant d'investir
- Ne pas regarder le taux d'occupation financier : un rendement brut élevé ne sert à rien si la SCPI a du mal à louer ses biens. Vérifiez le taux d'occupation, c'est-à-dire la part des loyers potentiels qui est effectivement perçue. Un taux inférieur à 90 % doit vous alerter.
- Ignorer les frais : comparez les frais de souscription (parfois 8 à 10 % du montant investi) et les frais de gestion annuels (autour de 10 à 15 % des loyers perçus). Un rendement brut de 6 % peut tomber à 4,5 % net après frais.
- Investir à court terme : une SCPI n'est pas un placement liquide. Si vous avez besoin de votre capital dans moins de 5 à 8 ans, passez votre chemin. La revente peut être longue et vous pourriez subir une décote.
Historiquement, les SCPI de rendement ont servi des taux de distribution annuels généralement compris entre 4 et 6 % bruts de fiscalité.
Ce chiffre est une moyenne. Certaines SCPI plus récentes ou plus risquées affichent des rendements plus élevés, mais avec une volatilité plus forte. Il faut toujours regarder au-delà du chiffre.
Avant de vous lancer, posez-vous la question de votre horizon de placement. Si vous êtes prêt à immobiliser votre argent pendant au moins huit à dix ans pour percevoir des revenus sans vous en occuper, la SCPI est un outil cohérent. En revanche, si vous cherchez une liquidité rapide ou un contrôle total sur votre investissement, mieux vaut vous tourner vers un achat immobilier direct ou d'autres placements plus souples. N'oubliez pas de comparer les frais et la qualité du patrimoine de chaque SCPI, et si vous hésitez, un conseil : commencez petit, avec un versement modeste, pour tester le fonctionnement avant d'investir plus lourdement. Pour une vision plus large des placements alternatifs, notre guide sur l'investissement dans l'or vous permettra de comparer les approches patrimoniales.