Impôt proportionnel : fonctionnement et bénéficiaires
L’impôt proportionnel applique un taux unique à une base imposable, quel que soit le niveau de revenu ou de dépense. Ce mode de taxation simple et transparent est très répandu, notamment pour certains prélèvements sociaux et taxes indirectes. Pourtant, son impact sur l’équité fiscale soulève souvent des débats, car il ne tient pas compte des différences de capacité contributive entre les contribuables. Comprendre son fonctionnement, ses domaines d’application et qui il concerne permet de mieux saisir les enjeux fiscaux auxquels il répond.
Qu’est-ce que l’impôt proportionnel et comment fonctionne-t-il ?
L’impôt proportionnel consiste à appliquer un taux fixe à une base imposable, sans variation selon le montant de cette base. Par exemple, si le taux est de 10 %, que vous gagnez 1 000 euros ou 10 000 euros, vous payerez respectivement 100 ou 1 000 euros d’impôt. Ce modèle privilégie la simplicité de calcul et la prévisibilité de la charge fiscale.
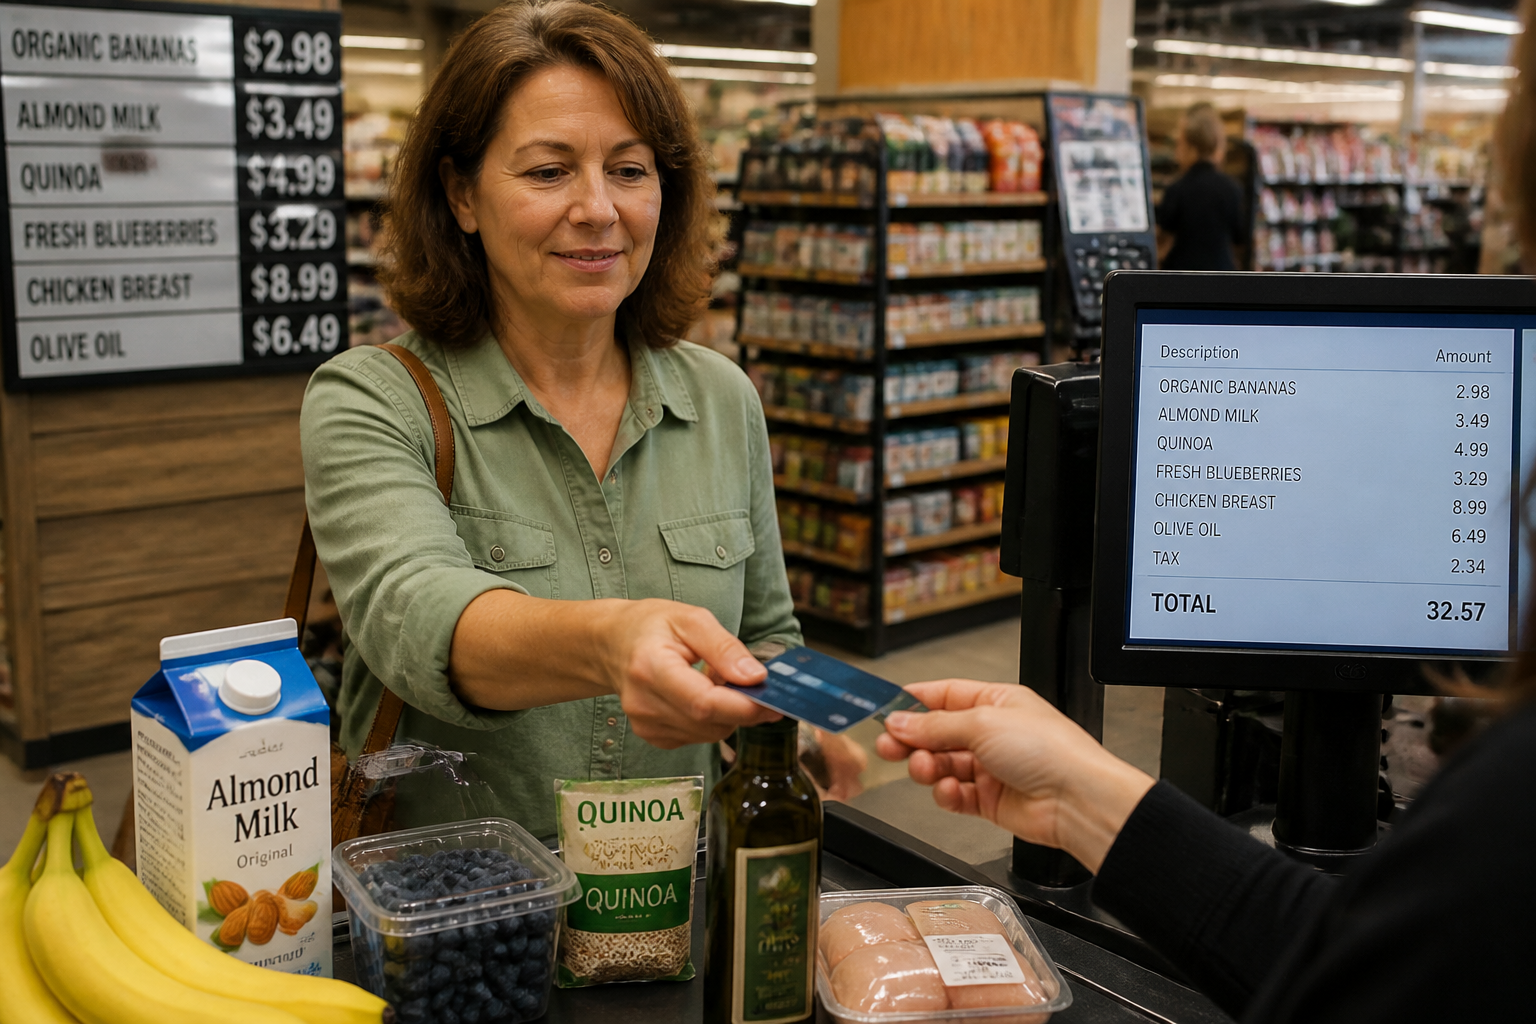
En France, plusieurs prélèvements fonctionnent selon ce principe. La taxe sur la valeur ajoutée (TVA) en est l’exemple le plus connu : différents taux (20 %, 10 %, 5,5 % ou 2,1 %) s’appliquent uniformément à des catégories précises de biens ou services. La contribution sociale généralisée (CSG) est également un impôt proportionnel appliqué sur la plupart des revenus.
De même, l’impôt sur les sociétés applique un taux proportionnel de 25 % sur les bénéfices réalisés, avec un taux réduit de 15 % pour certaines PME, notamment celles dont le chiffre d’affaires est inférieur à 10 millions d’euros et dont le capital est majoritairement détenu par des personnes physiques.
Qui est concerné par l’impôt proportionnel ?
Tous les contribuables peuvent, à un moment ou un autre, être soumis à des impôts proportionnels. Par exemple :
- Les consommateurs paient la TVA sur la majorité de leurs achats.
- Les salariés et retraités versent la CSG sur leurs revenus d’activité et de remplacement.
- Les entreprises supportent l’impôt sur les sociétés à un taux fixe selon leur taille et leur chiffre d’affaires.
- Les investisseurs peuvent être concernés par des prélèvements proportionnels sur certains revenus de capitaux mobiliers, comme le Prélèvement Forfaitaire Unique (PFU) à 12,8 %.
Cette forme d’imposition s’étend donc à une large part de la population, mais son impact varie selon le revenu ou la nature de l’assiette fiscale.
Quelles sont les étapes clés pour calculer un impôt proportionnel ?
Le calcul de l’impôt proportionnel suit une procédure simple :
- Détermination de la base imposable : il s’agit du montant sur lequel l’impôt sera appliqué, par exemple les revenus, les bénéfices ou le montant d’une transaction.
- Application du taux unique : un pourcentage fixe est multiplié par la base imposable.
- Prise en compte des éventuelles exonérations ou réductions spécifiques à la nature de l’impôt.
Par exemple, pour les revenus de capitaux mobiliers soumis au PFU, 12,8 % sont appliqués uniformément sur les dividendes et intérêts avant intégration dans l’impôt sur le revenu.
Quels sont les avantages et limites de l’impôt proportionnel ?
L’impôt proportionnel offre une transparence dans la méthode de calcul et une neutralité par rapport aux comportements fiscaux : le taux unique évite les effets de seuil et simplifie la déclaration.
En revanche, cette méthode est critiquée pour son absence de progressivité. Elle ne tient pas compte des capacités financières des contribuables, ce qui peut peser plus lourdement sur les ménages modestes. Par exemple, une TVA à 20 % représente une part plus importante du budget d’un foyer à faible revenu que pour un foyer riche.
Un impôt proportionnel ne modifie pas les écarts relatifs de revenus : si un ménage gagnant 2 000 euros paie le double d’un ménage à 1 000 euros, le rapport de leurs revenus après impôt reste inchangé. En revanche, il réduit légèrement la différence absolue en euros entre eux.
| Type d’impôt | Taux | Impact sur les revenus | Exemple en France |
|---|---|---|---|
| Forfaitaire | Montant fixe | Augmente les inégalités relatives | Taxe d’enlèvement des ordures ménagères |
| Proportionnel | Taux unique | Réduit les écarts absolus mais pas relatifs | TVA, CSG, impôt sur les sociétés |
| Progressif | Taux croissant selon la base | Réduit les écarts absolus et relatifs | Impôt sur le revenu |
Quels sont les pièges à éviter avec l’impôt proportionnel ?
Un risque fréquent est de ne pas anticiper que ce système n’apporte pas d’allègement significatif aux ménages modestes. Par exemple, certains prélèvements sociaux comme la CSG représentent un effort important pour ces foyers, même si le taux est constant.
Pour les investisseurs, une ligne appelée « impôt proportionnel » sur l’avis d’imposition correspond souvent au Prélèvement Forfaitaire Unique (PFU) de 12,8 % appliqué aux revenus financiers. Cette somme peut être annulée par un crédit d’impôt si le prélèvement a déjà été effectué à la source, mais des écarts subsistent parfois, notamment en cas de revenus bruts non soumis à ce prélèvement.
Il faut aussi savoir que certains impôts proportionnels peuvent comporter plusieurs taux selon la catégorie d’imposition, comme la TVA, ce qui complexifie parfois la compréhension.
Comment intégrer l’impôt proportionnel dans sa gestion fiscale personnelle ?
Pour limiter l’impact de l’impôt proportionnel, il convient de :
- Analyser précisément les bases imposables concernées (revenus, bénéfices, consommation).
- Identifier les taux applicables et leurs variations selon les catégories.
- Vérifier les crédits d’impôt ou déductions possibles, notamment pour les revenus financiers soumis au PFU.
- Comparer avec d’autres formes d’imposition pour évaluer la charge fiscale globale.
Comprendre que l’impôt proportionnel ne favorise pas la redistribution doit inciter à considérer aussi les dispositifs sociaux et fiscaux compensatoires existants en France.
Faut-il privilégier l’impôt proportionnel malgré ses limites ?
Le choix entre impôt proportionnel et progressif ne se résume pas à un débat théorique : il engage la question de la justice fiscale et de la capacité contributive réelle des citoyens. L’impôt proportionnel offre une simplicité et une neutralité relative, mais il peut creuser les difficultés des plus modestes en leur imposant un même taux que les plus aisés.
En pratique, la fiscalité française combine les deux systèmes : tandis que la TVA ou la CSG sont proportionnelles, l’impôt sur le revenu est progressif, ce qui permet d’équilibrer les effets sur les inégalités. Les contribuables doivent donc intégrer cette double logique dans leur stratégie financière et fiscale.
Enfin, une vigilance particulière est nécessaire pour les revenus financiers soumis au PFU, où l’impôt proportionnel peut laisser subsister des ajustements à régler à la déclaration. Anticiper ces situations évite les mauvaises surprises et optimise la gestion de ses revenus.