Comparaison prêt immobilier : taux, assurance et frais à intégrer
Quand on compare des offres de prêt immobilier, la plupart des emprunteurs regardent d'abord le taux d'intérêt. C'est logique, mais ce n'est pas suffisant. Le coût total d'un crédit dépend aussi de l'assurance emprunteur et des frais annexes (frais de dossier, garantie, frais de notaire). Un taux attractif peut cacher une assurance groupe chère, et inversement. Voici comment décortiquer chaque poste pour ne pas payer plus que nécessaire.
Comment le taux d'intérêt et l'assurance s'articulent-ils dans vos mensualités ?
Le taux d'intérêt de votre prêt immobilier détermine le montant des intérêts que vous remboursez chaque mois. L'assurance emprunteur, elle, finance la couverture des risques (décès, invalidité, incapacité). Ces deux sommes s'additionnent dans votre échéance mensuelle. Par exemple, pour un prêt de 131 000 € sur 25 ans à 2 %, la mensualité hors assurance est d'environ 555 €. Si l'assurance groupe coûte 23 € par mois, la mensualité totale passe à 578 €. Sur 25 ans, l'assurance représente alors 6 878 €, soit une part non négligeable du coût global.
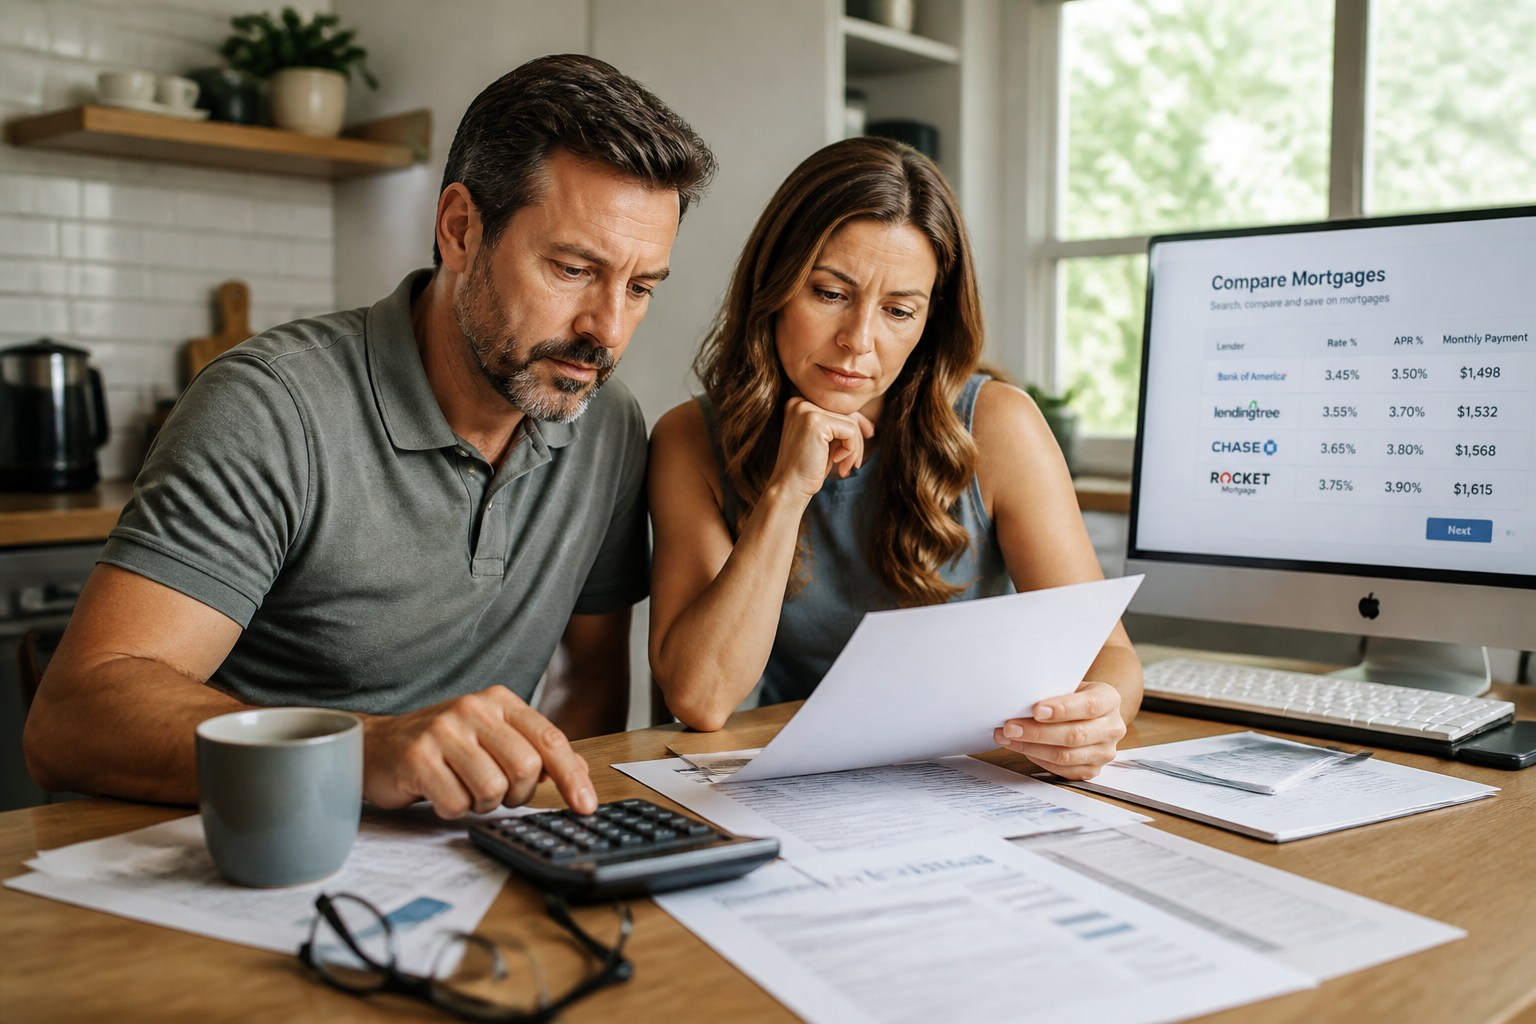
Le TAEA (taux annuel effectif de l'assurance) est l'indicateur à utiliser pour comparer les contrats. Il inclut tous les frais liés à l'assurance (frais de gestion, commissions). Ne vous fiez pas seulement au taux nominal affiché : le TAEA reflète le coût réel.
Combien coûte l'assurance emprunteur selon votre profil ?
Le prix de l'assurance varie fortement selon l'âge, la santé et la profession de l'emprunteur. Plus vous êtes jeune, moins vous payez. À 20 ans, non-fumeur, pour un prêt de 150 000 € sur 20 ans, le taux d'assurance peut descendre à 0,05 % par an, soit 6,38 € par mois. À 40 ans, non-fumeur, le taux monte à 0,17 %, soit 21,25 € par mois. Pour un fumeur de 40 ans, le taux atteint 0,25 %, soit 31 € par mois.
Pour un prêt de 150 000 € sur 20 ans, l'assurance coûte 1 537 € au total à 20 ans non-fumeur, contre 7 440 € à 40 ans fumeur. Soit un écart de près de 6 000 €.
Au-delà de 45-50 ans, les tarifs augmentent sensiblement. Après 60 ans, les conditions deviennent encore plus spécifiques : l'état de santé et le niveau de garanties exigé par la banque pèsent lourd. Votre profession joue aussi : un métier à risque (pompier, travaux en hauteur) entraîne une prime plus élevée qu'un emploi de bureau.
Quels sont les frais annexes à ne pas négliger ?
Au-delà du taux et de l'assurance, plusieurs frais s'ajoutent au coût total de votre crédit immobilier.
- Frais de dossier : facturés par la banque pour instruire votre demande. Ils varient de 0 à 1 % du montant emprunté. Certains établissements les offrent, d'autres les imposent.
- Frais de garantie : caution ou hypothèque. La caution (via un organisme comme le Crédit Logement) coûte environ 1 à 2 % du capital emprunté, avec une partie remboursable à la fin du prêt. L'hypothèque est plus chère (frais de notaire, taxe de publicité foncière).
- Frais de notaire : environ 7 à 8 % du prix du bien dans l'ancien, 2 à 3 % dans le neuf. Ils ne sont pas financés par le prêt mais s'ajoutent à l'apport personnel.
Tous ces frais sont intégrés dans le TAEG (taux annuel effectif global), qui inclut le taux d'intérêt, l'assurance obligatoire, les frais de dossier et de garantie. C'est le seul indicateur fiable pour comparer deux offres de prêt.
Assurance groupe ou délégation d'assurance : laquelle choisir ?
L'assurance groupe est celle proposée par la banque qui vous accorde le prêt. Elle est souvent plus chère, surtout pour les profils jeunes et en bonne santé. La délégation d'assurance (loi Lagarde) vous permet de souscrire un contrat individuel auprès d'un autre assureur, à condition que les garanties soient équivalentes à celles exigées par la banque.
| Critère | Assurance groupe (banque) | Délégation d'assurance |
|---|---|---|
| Coût moyen (30 ans non-fumeur, 150 000 € sur 20 ans) | 0,21 % par an (environ 16 €/mois) | 0,09 % par an (environ 11 €/mois) |
| Garanties | Standardisées, souvent limitées | Personnalisables, parfois plus larges |
| Flexibilité | Impossible de négocier les tarifs | Possibilité de changer à tout moment (loi Lemoine) |
| Délai de résiliation | N/A | Possible chaque année, voire à tout moment depuis 2022 |
Si vous avez moins de 45 ans et êtes en bonne santé, la délégation d'assurance peut vous faire économiser plusieurs milliers d'euros sur la durée du prêt. Pour les profils plus âgés ou avec des risques de santé, l'assurance groupe peut être plus simple à obtenir, mais il faut comparer les offres.
Quelles erreurs éviter quand on compare les offres ?
Ne comparez pas uniquement les taux d'intérêt. Un taux bas peut être compensé par une assurance groupe chère ou des frais de dossier élevés. Utilisez le TAEG pour avoir une vision complète.
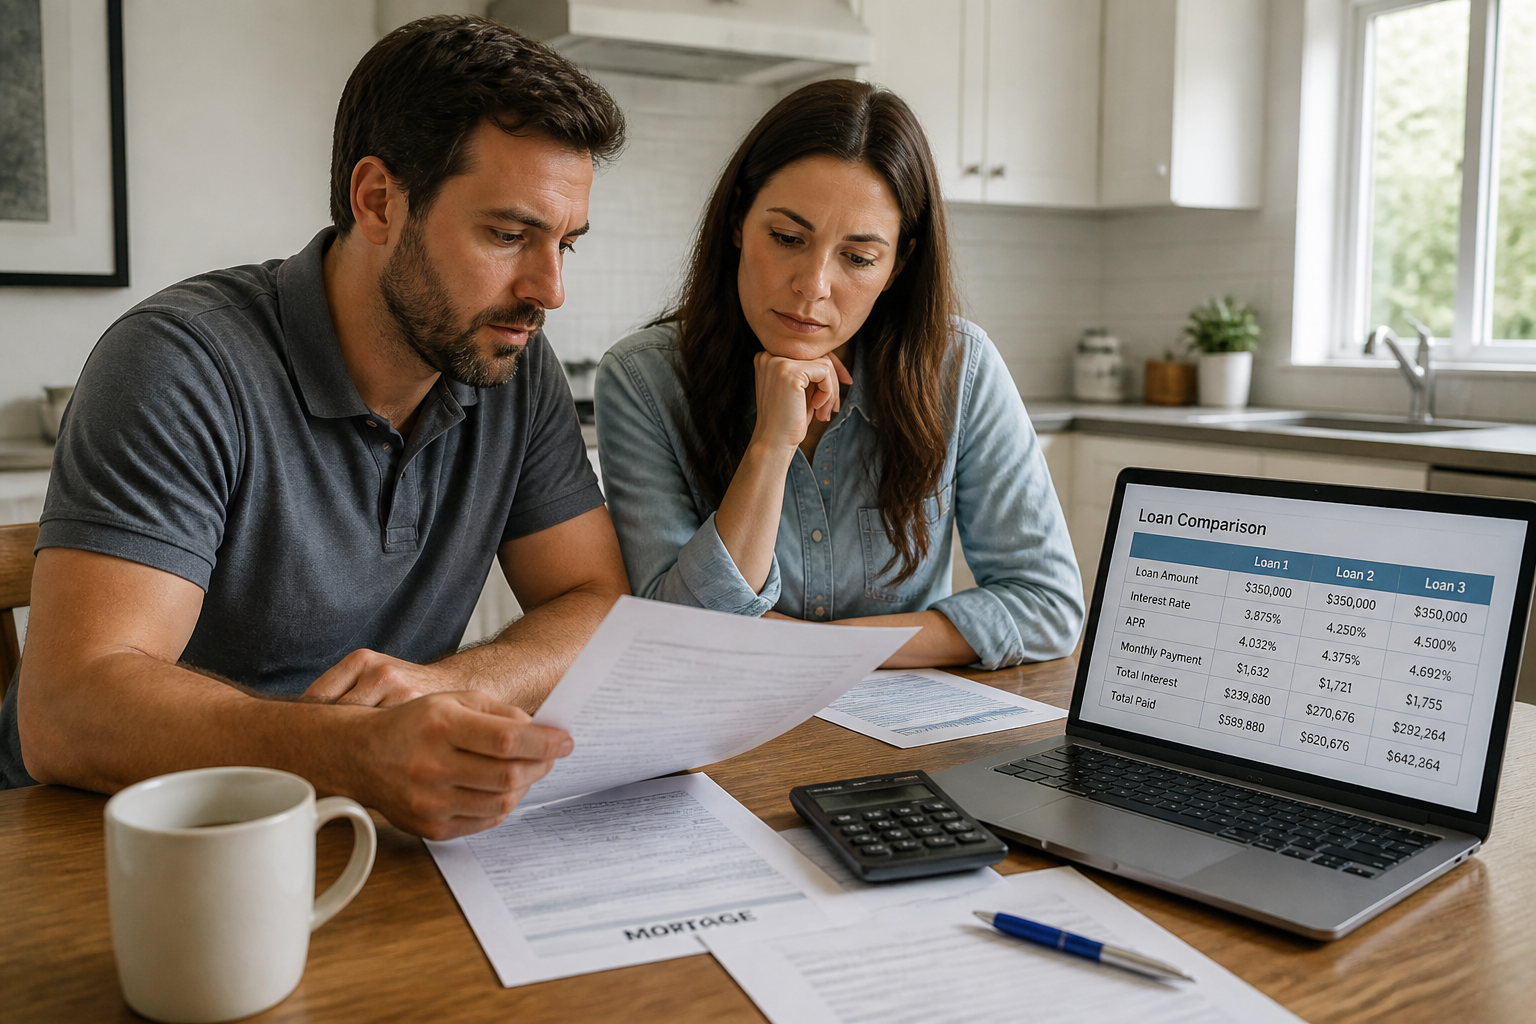
Ne négligez pas les exclusions de garantie dans le contrat d'assurance. Certains sports, maladies préexistantes ou professions à risque peuvent être exclus. Lisez attentivement les conditions générales.
Ne sous-estimez pas l'impact de la durée du prêt. Plus elle est longue, plus l'assurance coûte cher (car le risque est couvert plus longtemps). Par exemple, un prêt de 300 000 € sur 25 ans engendre un coût d'assurance bien supérieur au même prêt sur 15 ans.
Enfin, ne signez pas sans avoir simulé plusieurs scénarios. Utilisez un comparateur en ligne ou faites-vous accompagner par un courtier pour identifier l'offre la plus adaptée à votre profil.
Comment optimiser le coût total de votre crédit immobilier ?
La première étape est de négocier le taux d'intérêt avec plusieurs banques. Un écart de 0,2 % peut représenter plusieurs milliers d'euros sur 20 ans. Ensuite, comparez les assurances : la délégation d'assurance est souvent plus avantageuse pour les jeunes emprunteurs. Vérifiez que les garanties proposées sont équivalentes à celles exigées par la banque (décès, PTIA, IPT, ITT au minimum).
Si vous avez déjà souscrit un prêt, sachez que la loi Lemoine (2022) vous permet de résilier votre assurance à tout moment, sans frais, à condition de présenter un contrat aux garanties équivalentes. Profitez-en pour renégocier votre assurance chaque année.
Enfin, regroupez vos frais : certains courtiers proposent des offres globales incluant le prêt et l'assurance, ce qui peut simplifier la comparaison. Mais ne signez pas sans avoir vérifié le TAEG complet.
Le piège à éviter : se focaliser sur un seul poste de coût. Un taux d'intérêt très bas avec une assurance groupe chère peut revenir plus cher qu'un taux légèrement plus élevé avec une délégation d'assurance économique. Faites le calcul sur la durée totale du prêt, pas seulement sur la mensualité.
Pour approfondir, découvrez les critères prioritaires examinés par la banque pour un prêt immobilier : comprendre ce que la banque regarde (stabilité professionnelle, apport, taux d'endettement) vous aidera à préparer votre dossier et à obtenir les meilleures conditions.