Réversion retraite complémentaire : conditions, montant et demande à préparer
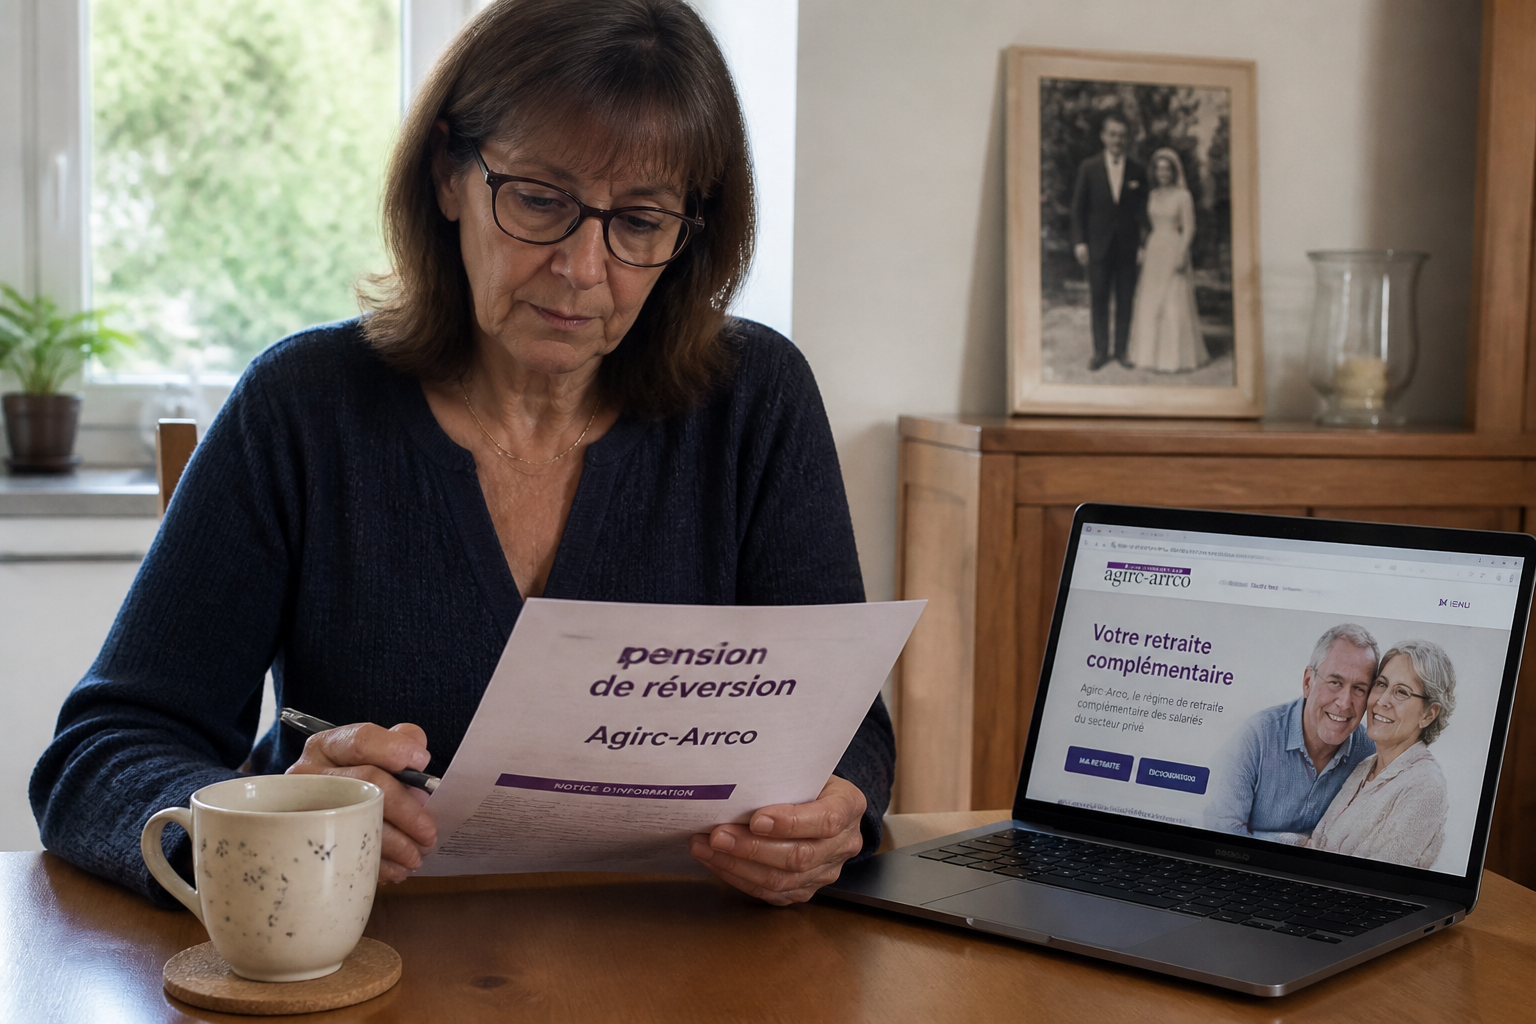
La perte d’un conjoint soulève des questions financières immédiates. Parmi elles, le droit à une partie de sa retraite complémentaire. Le régime Agirc-Arrco prévoit une pension de réversion, mais ses conditions diffèrent sensiblement de celles du régime général de la Sécurité sociale. Pour en bénéficier, il faut d'abord avoir été marié avec le défunt. Le concubinage ou la conclusion d'un Pacs n'ouvre aucun droit à la réversion Agirc-Arrco, contrairement à ce qui peut exister pour d'autres prestations.
L'âge est le deuxième critère déterminant. Vous devez avoir au moins 55 ans pour déposer une demande. Il existe toutefois deux exceptions notables qui permettent de passer outre cette limite d'âge. La première concerne les personnes qui ont au moins deux enfants à charge de moins de 25 ans au moment du décès. La seconde s'adresse aux conjoints reconnus invalides par la Sécurité sociale, un médecin expert ou une décision de justice. Dans ces deux cas, la pension peut être accordée sans condition d'âge.
Un critère qui change tout : l'absence de condition de ressources
C'est sans doute le point le plus important à comprendre. La réversion du régime général de la Sécurité sociale est soumise à un plafond de ressources. Si vos revenus dépassent ce seuil, vous ne pouvez pas la percevoir, ou son montant est réduit. Pour la retraite complémentaire Agirc-Arrco, il n'y a aucune condition de ressources. Que vous ayez des revenus élevés ou modestes, cela n'entre pas en ligne de compte pour l'attribution de cette pension.
Cette absence de condition de ressources simplifie considérablement la situation pour de nombreux veufs ou veuves. Un autre point mérite d'être souligné : la conclusion d'un Pacs après le décès n'affecte pas le versement de la réversion Agirc-Arrco. En revanche, le remariage entraîne la suppression immédiate et définitive de la pension. Si vous vous remariez, vous perdez vos droits, même si ce nouveau mariage prend fin plus tard.
Montant de la pension : comment se calcule-t-il ?
Le montant de la pension de réversion Agirc-Arrco est fixé à 60 % des droits à retraite complémentaire accumulés par le conjoint décédé. Ce pourcentage s'applique soit au montant de la pension qu'il percevait déjà, soit au nombre de points qu'il avait acquis à la date de son décès s'il n'était pas encore retraité. Ce taux est plus élevé que celui du régime général, qui est de 54 %.
La situation se complique lorsqu'il existe des ex-conjoints. Seuls les conjoints et ex-conjoints non remariés à la date de la première demande de réversion peuvent prétendre à une part. Si vous êtes le seul ayant-droit non remarié, vous obtenez l'intégralité des 60 %. En présence d'un ou plusieurs ex-conjoints non remariés, ce montant est partagé entre tous les bénéficiaires, proportionnellement à la durée de chaque mariage. Un point important : si un ex-conjoint se remarie ou décède après le calcul initial, votre part n'est pas recalculée à la hausse.
Ce qu'il faut savoir en cas d'ex-conjoint remarié
Si l'ex-conjoint de votre mari ou de votre femme s'est remarié avant la demande de réversion, il a perdu ses droits. Dans ce cas, vous êtes considéré comme l'unique ayant-droit. Vous devez alors percevoir la totalité des 60 % des droits du défunt. Pour que cette situation soit reconnue, vous devrez fournir la preuve du remariage de cet ex-conjoint, par exemple un acte de naissance ou un acte de décès de l'ex-conjointe.
Les démarches pour faire votre demande
La pension de réversion n'est jamais automatique. Vous devez impérativement en faire la demande. Le délai à respecter est de 12 mois suivant le décès du salarié. Si vous agissez dans ce délai, vous pouvez fixer le début du versement au premier jour du mois qui suit le décès. Passé ce délai, la date de début sera au plus tôt le premier jour du mois qui suit le dépôt de votre demande. Il est donc dans votre intérêt de ne pas tarder.
Pour simplifier la procédure, l'Assurance retraite propose un service en ligne qui permet de déposer une demande unique auprès de tous les régimes auxquels le défunt a cotisé, y compris l'Agirc-Arrco. Vous devrez fournir les documents habituels : un acte de décès, votre livret de famille, un justificatif d'identité et, selon votre situation, les justificatifs de vos enfants à charge ou de votre invalidité.
À savoir : si vous êtes invalide ou parent de deux enfants à charge, vous pouvez obtenir la réversion Agirc-Arrco sans attendre vos 55 ans. Cette avance peut représenter un soutien financier décisif dans les années qui suivent le décès.
Les pièges à éviter et les limites à connaître
Le premier piège est de confondre les règles du régime général et celles de la retraite complémentaire. Pour la Sécurité sociale, les ex-conjoints remariés conservent leurs droits, et la condition de ressources s'applique. Pour l'Agirc-Arrco, le remariage supprime tout droit. Ne faites pas l'impasse sur cette différence, car elle peut bouleverser vos projections financières.
Un autre point de vigilance concerne l'interruption du versement. Si vous obtenez la réversion avant 55 ans grâce à votre invalidité et que cet état cesse, le versement de la pension s'arrête. Il reprendra automatiquement lorsque vous atteindrez l'âge de 55 ans. Enfin, sachez que la pension d'orphelin du régime de base, mise en place en septembre 2023, concerne les enfants de moins de 21 ans et ne remplace pas la réversion versée au conjoint.
Faites le point sur votre situation personnelle
La réversion Agirc-Arrco offre un filet de sécurité sans condition de ressources, mais avec des règles précises sur le mariage et le remariage. Avant de lancer votre demande, vérifiez votre âge, votre situation matrimoniale et l'existence d'éventuels ex-conjoints non remariés. Si vous remplissez les conditions, n'attendez pas les 12 mois pour agir : une demande rapide garantit un versement dès le mois suivant le décès. Si vous êtes en situation d'invalidité ou parent de deux jeunes enfants, vous pouvez prétendre à ce droit bien avant 55 ans. Prenez le temps de rassembler les justificatifs et de déposer votre dossier en ligne pour éviter tout retard inutile.