Holding familiale : définition, stratégies d'optimisation et guide complet pour réussir votre projet
La holding familiale occupe une place pivot dans les stratégies de transmission et de gestion patrimoniale en France. De plus en plus d'entrepreneurs et de familles la sollicitent pour structurer un projet familial pérenne, bénéficiant à la fois d'une optimisation fiscale et d'une organisation d'entreprise efficiente. Du choix de la structure holding à l'utilisation des outils d’optimisation, ce guide complet holding vise à lever toutes les zones d’ombre, illustrant chaque concept avec des exemples concrets et des retours de terrain récents. À l’heure où la fiscalité, la protection du patrimoine et la transmission familiale occupent une place centrale dans la stratégie des familles, comprendre l’utilité et les risques de cette structure est devenu incontournable.
En bref :
- La holding familiale centralise la gestion et la transmission de sociétés détenues en famille.
- Une structure holding bien choisie permet une réelle optimisation fiscale, notamment via les régimes mère-fille et Dutreil.
- Il existe plusieurs formes juridiques : SAS, SARL, société civile, chacune répondant à des objectifs différents.
- La distinction « passive » / « animatrice » a des incidences majeures sur les avantages fiscaux et la robustesse du projet familial.
- Erreurs fréquentes : sous-estimer les coûts, négliger la documentation, calquer des montages vus ailleurs sans analyse.
- Un bon accompagnement juridique et fiscal est déterminant dès la création et tout au long de la vie de la holding.
Définition et fonctionnement concret de la holding familiale en 2026
Comprendre ce qu’est une holding familiale et comment elle s’articule avec les autres sociétés détenues par la famille demeure essentiel pour bâtir une organisation d’entreprise réellement efficace. Par définition, une holding familiale est une société mère contrôlée exclusivement par des membres d’une même famille, qui détient des participations majoritaires dans une ou plusieurs sociétés opérationnelles qualifiées de filiales. Elle sert à structurer un patrimoine, mutualiser des ressources et préparer une transmission familiale harmonieuse.
Aujourd’hui, la holding familiale se distingue par sa flexibilité. Elle centralise le pouvoir décisionnel, simplifie les flux financiers, et offre une vision consolidée du patrimoine familial. Un cas fréquent : Frédéric, dirigeant de PME dans les services, souhaite investir dans l’immobilier et transmettre progressivement à ses enfants. En créant une holding familiale, il regroupe ses deux sociétés opérationnelles et acquiert des biens immobiliers à travers cette structure. Les bénéfices remontent à la holding, qui les réinvestit selon une stratégie patrimoniale clairement définie.
La holding familiale peut être “passive” — simple détenteur de titres sans intervention directe dans la gestion des filiales — ou “animatrice” lorsqu’elle fournit des services réels (administration, ressources humaines, orientation stratégique). Ce second modèle est plébiscité pour ses avantages fiscaux accrus, notamment pour la transmission familiale via le Pacte Dutreil, sous réserve de justifier des prestations effectives et d’une animation véritable des sociétés filles.
Créer ou utiliser une holding familiale, c’est acter le choix d’une organisation d’entreprise solide où la gouvernance, la gestion de patrimoine et la protection du capital familial sont au centre des décisions. Une structure holding bien structurée permet de franchir plus sereinement les constantes évolutions réglementaires, fiscales et économiques observables en 2026.
Répartition des rôles et implication dans la gouvernance
La réussite d’une holding familiale exige une implication claire de chaque membre. L’objet social inscrit dans les statuts doit refléter fidèlement l’activité envisagée, qu’il s’agisse de la simple détention de parts, de la gestion immobilière, ou de l’animation active du groupe.
Dans le cas d’une holding animatrice, il est indispensable d’établir des conventions de services, de documenter chaque prestation et d’organiser des réunions du conseil d’administration. Cette traçabilité sécurise la structure en cas de contrôle fiscal, un enjeu crucial compte tenu de la vigilance des autorités en 2026.
Stratégies d’optimisation fiscale et patrimoniale de la holding familiale
Le principal attrait d’un montage en holding familiale réside dans les instruments d’optimisation fiscale. Les dispositifs mère-fille et d’intégration fiscale permettent de réduire la charge fiscale globale du groupe familial et de maximiser le cash-flow réinvestissable.
Le régime mère-fille, codifié par les articles 145 et 216 du CGI, prévoit que les dividendes perçus de filiales par la holding ne sont imposables qu’à hauteur de 5 %, le reste étant exonéré. Cela donne un taux d’IS résiduel oscillant entre 1,25 % et 1,67 % selon la configuration, loin de la flat tax de 30 % supportée par un associé personne physique. Cela signifie qu’à bénéfice constant, une famille détenant 200 000 € de dividendes par an conserve près de 197 000 € au travers d’une holding, contre seulement 140 000 € sans structure holding. Cette différence alimente la stratégie patrimoniale : achat d’immobilier, rachat de parts, soutien d’autres filiales ou placements mobilier.
L’intégration fiscale, autre levier clé, autorise la consolidation des résultats des entités du groupe. La holding familiale compense alors les bénéfices de certaines filiales par les déficits d’autres, diminuant la base imposable globale. C’est particulièrement porteur pour des groupes en croissance ou en diversification sectorielle. Prenons un exemple typique en 2026 : une société digitale réalise 100 000 € de bénéfices, tandis que la filiale immobilière affiche encore un déficit lié à ses récents investissements. Grâce à l’intégration fiscale, seule la différence nette est imposée, reportant d’autant la fiscalité.
| Optimisation fiscale | Explications | Impact sur le groupe familial |
|---|---|---|
| Régime mère-fille | Exonération de 95 % des dividendes perçus par la holding | Augmentation du cash disponible pour réinvestir |
| Intégration fiscale | Compensation des résultats des différentes sociétés du groupe | Réduction de l’impôt global, gestion des déficits |
| Pacte Dutreil | Abattement de 75 % sur la valeur des titres transmis | Transmission facilitée, économie substantielle de droits |
| Déductibilité des management fees | Honoraires de gestion facturés par la holding à ses filiales | Répartition efficace des charges et mutualisation des coûts |
Attention aux abus de droit et pratiques à éviter
Un point balisé par de nombreuses jurisprudences récentes concerne les abus de droit. L’administration fiscale scrute particulièrement les holdings créées sans véritable substance économique. Une simple société-écran dépourvue d’animation effective ou de conventions de prestations s’expose à une requalification lourde de conséquences : IS supplémentaire, rappels de TVA, voire pénalités.
Ainsi, chaque action de la holding doit répondre à un intérêt économique réel, et chaque flux intra-groupe (management fees, redistributions de trésorerie) doit être documenté avec réalisme. En 2026, la crédibilité d’une holding familiale repose sur sa capacité à démontrer la matérialité de ses choix et l’utilité de ses services.
Choix de la structure holding : formes juridiques et incidences
La création d’une holding familiale impose de choisir une forme juridique adaptée au projet familial et à la stratégie patrimoniale. Les options les plus courantes sont la SAS (Société par Actions Simplifiée), la SARL (Société à Responsabilité Limitée), et, dans une certaine mesure, la société civile ou la SCI lorsque l’immobilier domine la stratégie.
La SAS est aujourd’hui le modèle plébiscité pour les groupes familiaux. Sa flexibilité statutaire permet d’intégrer des clauses protectrices : agrément, préemption ou inaliénabilité, limitant le risque de dilution du capital hors famille. La nomination de dirigeants (président, directeurs) peut être personnalisée et adaptée à la réalité des générations impliquées.
La SARL, plus encadrée légalement, séduit les familles souhaitant encadrer strictement la gouvernance et limiter les divergences. Pour les familles peu nombreuses, elle offre un cadre rassurant, sans surprise.
Quant à la société civile ou la SCI, sa pertinence s'affirme lorsque la holding intervient comme véhicule patrimonial à dominante immobilière. En 2026, le mouvement vers la gestion transversale du patrimoine impose souvent de combiner plusieurs formes juridiques dans une même architecture de groupe. Chaque choix a des conséquences, tant sur la fiscalité que sur le repartition des pouvoirs.
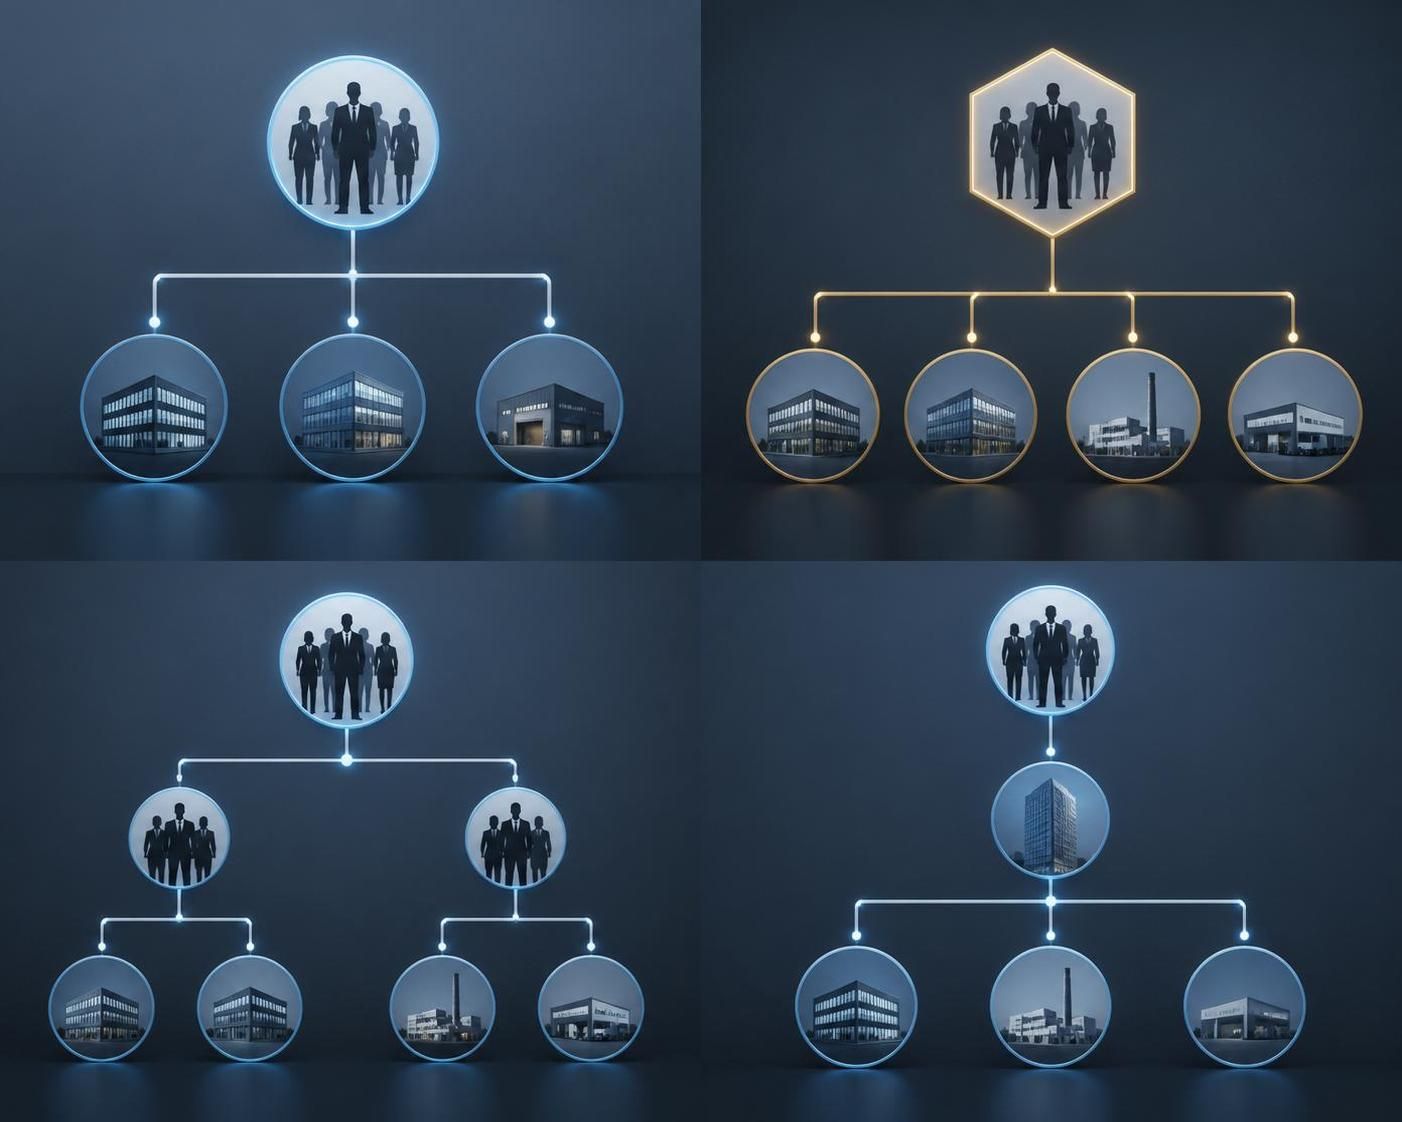
Distinction entre holding passive et animatrice
Ce point mérite une vigilance particulière. La holding passive collecte les dividendes sans orchestrer l’activité des filiales. Elle n’ouvre droit qu’à une partie des avantages fiscaux. Au contraire, la holding animatrice, en assurant direction générale, gestion financière ou politique commerciale, bénéficie d’un périmètre élargi — Dutreil, exonération IFI, etc.
L’appréciation de l'administration fiscale se fonde sur des critères objectifs : nombres et qualités des prestations rendues, réunions formalisées, conventions rédigées, traçabilité des opérations. En cas de doute, le montage peut être réinterprété, emportant la remise en cause des avantages liés.
Transmission familiale : pacte Dutreil, schémas adaptés et risques à anticiper
Préparer la transmission familiale suppose de calibrer sa holding afin de bénéficier d’un cadre fiscal optimal et d’éviter les contentieux ultérieurs. Le recours au Pacte Dutreil s'impose dès lors que le patrimoine transmis dépasse un certain seuil. Cet outil fiscal phare permet d’abattre jusqu’à 75 % de la valeur des titres transmis au titre des droits de succession ou de donation.
Pour activer ce dispositif, il faut réunir plusieurs conditions cumulatives : engagement collectif de conservation de deux ans, engagement individuel supplémentaire de quatre ans après transmission, et exercice d’une fonction de direction par l’un des héritiers ou donataires trois ans après la transmission. La holding familiale devient ainsi le maillon central d’une chaîne de transmission efficace, tout en sécurisant la pérennité du patrimoine familial.
- Anticiper les événements familiaux (mariage, divorce, déménagement à l’étranger) pour ajuster le montage.
- Veiller au respect strict des engagements statutaires et à la mise en place d’un reporting régulier aux bénéficiaires.
- Organiser en amont les modalités d’intervention des héritiers, afin d’éviter les tensions post-transmission.
Cas d’école : une famille détient un patrimoine valorisé à 4 millions d’euros via une holding. Sans dispositif Dutreil, les droits de mutation s’élèveraient à plus de 1,2 million d’euros. Avec la holding éligible et le pacte activé, seule une part résiduelle — en général inférieure à 300 000 euros — sera imposée, offrant ainsi une latitude considérable à la génération suivante.
Analyse des principaux risques à la transmission
Au fil des transmissions, certains pièges récurrents apparaissent parmi les familles entrepreneurs : absence d’implication des héritiers, méconnaissance des mécanismes fiscaux, conflits d’intérêts non éteints par la rédaction des statuts. L’intervention régulière de spécialistes (experts-comptables, notaires, avocats en droit fiscal) est certes un coût, mais c’est le meilleur investissement pour sécuriser la transmission d’une structure holding sur plusieurs générations.
Montage, erreurs fréquentes et bonnes pratiques pour un projet familial réussi
La réussite d’un projet familial en holding repose autant sur l’anticipation que sur la gouvernance quotidienne. Parmi les erreurs typiques identifiées ces dernières années : la création de holding “par effet de mode”, la négligence dans la rédaction des conventions intragroupe, la sous-estimation des frais structurels et le mépris des spécificités propres à chaque famille.
Créer une holding familiale doit répondre à une stratégie patrimoniale précise. Cette structure n’a de sens que supportée par un projet de développement (achat immobilier, croissance externe, transmission anticipée). Pour illustration, implanter une holding dans un but purement fiscal, sans flux réels à gérer ni objectif de transmission à court ou moyen terme, conduit généralement à des coûts structurels non justifiés et à des frictions dans la gouvernance.
Bonnes pratiques à garder en mémoire en 2026 :
- Faire auditer le schéma patrimonial, y compris la situation des associés minoritaires et des pactes existants.
- Documenter minutieusement chaque prestation intragroupe, notamment pour les management fees, qui restent l’un des outils les plus surveillés par l’administration.
- Mettre en place une comptabilité dédiée et garantir la parfaite traçabilité des flux de trésorerie.
- Intégrer les associés au processus décisionnel pour désamorcer les éventuels conflits d’intérêts.
- Réaliser un suivi périodique avec vos conseils (expert-comptable, avocat fiscaliste) pour ajuster la structure face à l’évolution des lois.
À l’opposé, il faut savoir reconnaître les situations où la holding familiale n’apporte aucune valeur : en l’absence de diversification patrimoniale, pour un bénéfice annuel trop modeste ou lorsque les relations familiales sont conflictuelles. Dans ces cas, la complexité administrative et le coût de gestion surpassent largement tout espoir d’optimisation fiscale ou de bénéfices en transmission.
En synthèse, une holding familiale bien conçue devient un levier unique pour structurer, protéger et transmettre un patrimoine familial, à condition de s’entourer de conseils avisés et de placer la gouvernance au cœur des préoccupations quotidiennes.
Quel est l’objectif d’une holding familiale dans le contexte patrimonial actuel ?
La holding familiale vise à centraliser la gestion des participations détenues par une même famille, facilitant la mutualisation des ressources, l’optimisation fiscale via mère-fille ou l’intégration, ainsi que la mise en place d’une transmission ordonnée du patrimoine avec réduction sécurisée de coût fiscal.
Quels sont les risques principaux en créant une holding familiale ?
Les principaux risques identifiés incluent la création sans objectif précis, le défaut de documentation sur les prestations réelles (surtout pour les management fees), le non-respect des engagements statutaires et la négligence des coûts réels de fonctionnement. Sans accompagnement spécifique, la structure peut être contestée fiscalement ou devenir source de blocages familiaux.
En 2026, quelle forme juridique de holding privilégier pour une famille nombreuse et active ?
Pour une famille impliquée dans plusieurs secteurs et désireuse d’organiser la transmission sur plusieurs générations, la SAS se distingue par sa flexibilité statutaire inégalée. Elle permet de protéger l’actionnariat familial, d’intégrer des clauses sur mesure (agrément, préemption), et de répartir plus facilement les rôles et pouvoirs entre générations.
Quels avantages fiscaux moteurs offre la holding familiale ?
Elle ouvre droit à l’exonération de 95 % des dividendes remontants (régime mère-fille), à la consolidation des résultats (intégration fiscale), et – si holding animatrice – à une transmission via le Pacte Dutreil, offrant un abattement de 75 % sur les droits de mutation en cas de transmission.
À quel moment est-il pertinent de renoncer à la création d’une holding familiale ?
Si le bénéfice annuel demeure inférieur à 80 000 €, si le groupe n’a ni projet d’investissement ni enjeu de transmission, ou si la famille fait face à d’importants conflits internes non résolus, la mise en place d’une holding est le plus souvent contre-productive. Une analyse personnalisée s’impose pour chaque cas.