Facturation électronique en micro-entreprise : ce qui va changer pour les indépendants
Vous êtes micro-entrepreneur et vous avez entendu parler de la réforme de la facturation électronique sans bien savoir si elle vous concerne. La réponse est claire : oui, elle vous concerne, que vous facturiez avec ou sans TVA. Le calendrier est progressif, mais dès le 1er septembre 2026, il faudra être prêt à recevoir des factures au nouveau format. Et à partir du 1er septembre 2027, ce sera à vous d’émettre des factures électroniques. Ce n’est pas une option, c’est une obligation légale. Voici ce qu’il faut savoir pour ne pas être pris au dépourvu.
La facturation électronique, ce n’est pas un simple PDF par mail
Beaucoup de micro-entrepreneurs pensent qu’envoyer une facture en PDF par email suffit. Avec la réforme, ce n’est plus le cas. Une facture électronique au sens de la loi est un fichier qui contient à la fois un visuel lisible (comme un PDF) et des données structurées (un fichier XML) exploitables automatiquement par l’administration fiscale. Le tout transite obligatoirement par une plateforme agréée par l’État, et non plus directement par votre boîte mail.
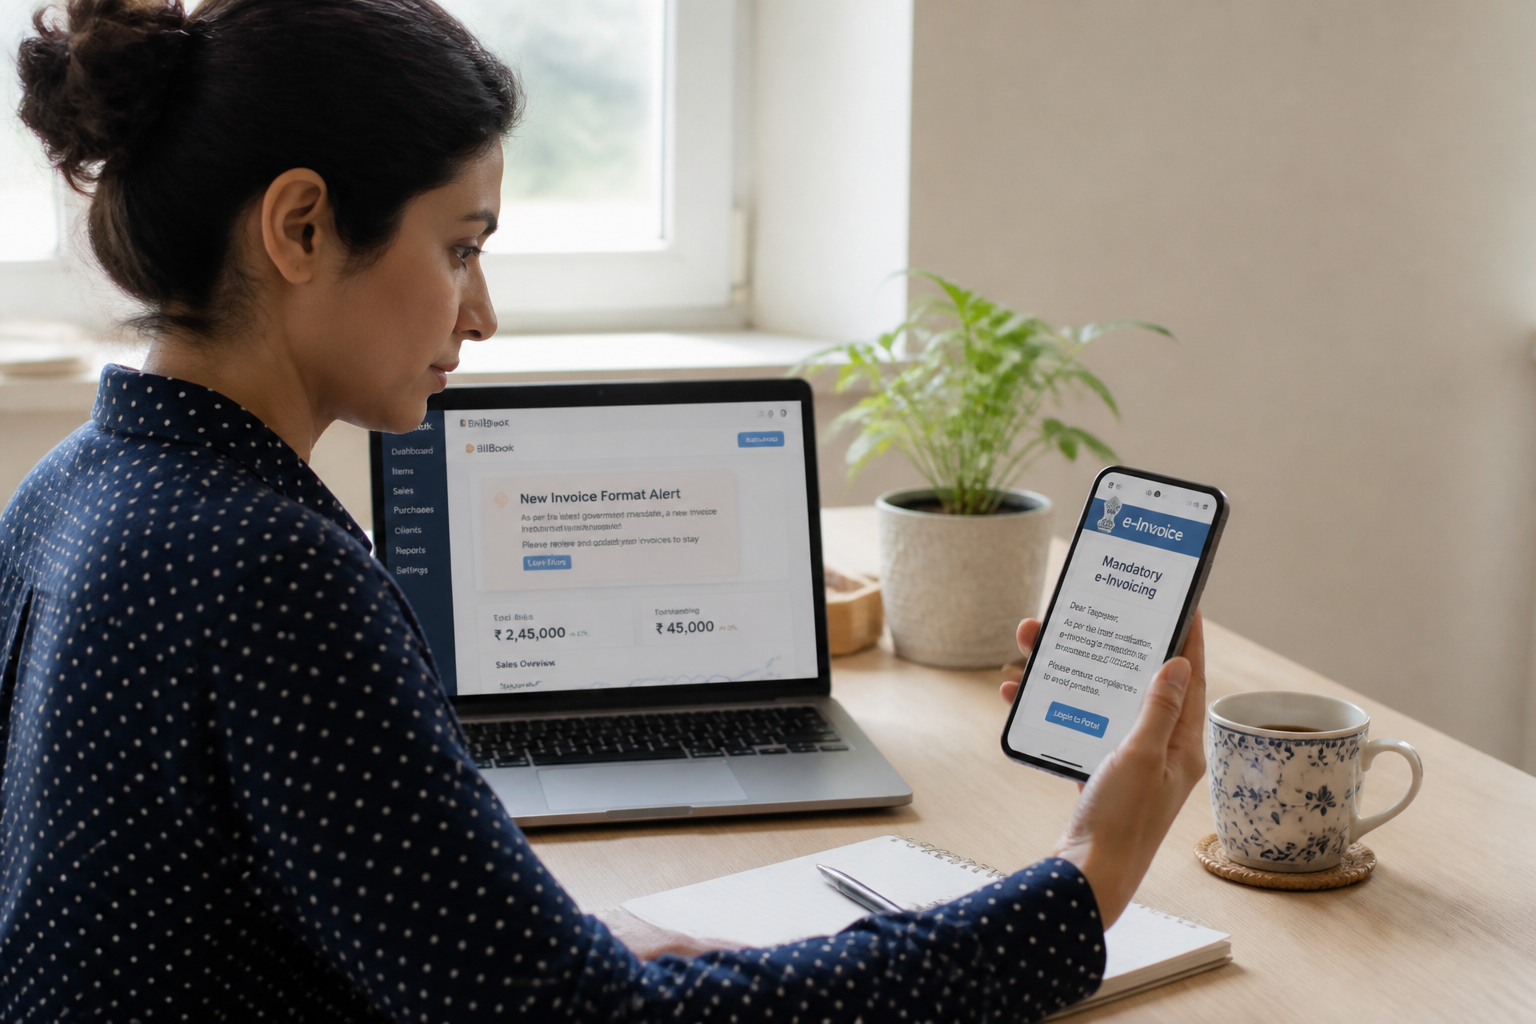
La réforme se décline en deux volets distincts. Le premier, appelé e-invoicing, concerne l’échange de factures entre professionnels en France (B2B). Le second, le e-reporting, oblige à transmettre à l’administration les données de vos ventes aux particuliers (B2C) et à l’étranger, même si la facture reste « classique » pour le client. Dans les deux cas, c’est votre logiciel de facturation ou votre plateforme qui se charge de l’envoi automatique.
Le calendrier en deux temps : réception d’abord, émission ensuite
La réforme ne s’applique pas d’un seul coup. Le gouvernement a prévu un déploiement progressif pour laisser le temps aux entreprises de s’adapter. Pour les micro-entreprises, voici les deux dates à retenir.
| Date | Obligation | Détail |
|---|---|---|
| 1er septembre 2026 | Réception des factures électroniques | Toutes les entreprises, y compris les micro-entreprises, doivent pouvoir recevoir des factures via une plateforme agréée. Vous devez avoir choisi votre solution avant cette date. |
| 1er septembre 2027 | Émission des factures électroniques et e-reporting | Les micro-entreprises doivent émettre leurs factures en format électronique pour les clients pros et transmettre les données de leurs ventes aux particuliers et à l’étranger. |
Notez bien que les grandes entreprises et les ETI (entreprises de taille intermédiaire) doivent émettre dès septembre 2026. Vous recevrez donc leurs factures au nouveau format un an avant de devoir émettre les vôtres. C’est le moment de tester votre plateforme en conditions réelles.
Micro-entrepreneur en franchise de TVA : vous êtes aussi concerné
Une idée reçue circule : « Je ne facture pas la TVA, donc je ne suis pas concerné. » C’est faux. Que vous bénéficiiez de la franchise en base de TVA ou que vous appliquiez le régime de la marge, vous êtes soumis à la réforme. L’administration fiscale considère que toute activité économique indépendante exercée à titre habituel entre dans le champ de la facturation électronique, quel que soit votre régime de TVA.
Seules exceptions : les opérations exonérées de TVA au sens des articles 261 à 261 E du Code général des impôts (certaines activités médicales, éducatives, etc.) ne sont pas concernées en émission. En revanche, en tant qu’acheteur professionnel, vous devrez recevoir les factures de vos fournisseurs au format électronique si elles entrent dans le champ de la TVA.
Ce qui change vraiment dans votre quotidien de facturation
Le choix d’une plateforme agréée devient indispensable
Vous ne pouvez pas continuer à envoyer des factures par mail comme avant. Dès septembre 2026, vous devez passer par une plateforme agréée par la Direction générale des Finances publiques. Cette plateforme joue le rôle d’intermédiaire : elle transmet vos factures à vos clients pros, reçoit celles de vos fournisseurs, et envoie automatiquement les données de e-reporting à l’administration.
La liste des plateformes agréées est déjà disponible sur le site impots.gouv.fr. Ne l’attendez pas pour la consulter. Certains logiciels de facturation que vous utilisez peut-être déjà se préparent à être agréés. Vérifiez auprès d’eux s’ils seront compatibles ou s’il faut en changer.
Le e-reporting pour les ventes aux particuliers
Si vous vendez à des particuliers (B2C), vous n’aurez pas à leur envoyer une facture électronique. Vous pouvez continuer à leur remettre un ticket, un PDF ou une facture papier. En revanche, vous devrez transmettre à l’administration les données de ces transactions : montant, date, nature de l’opération. Cette transmission, appelée e-reporting, se fera automatiquement via votre plateforme agréée, tous les deux mois si vous êtes en franchise de TVA.
Pour les ventes à des clients étrangers (pros ou particuliers), c’est la même logique : pas de facture électronique obligatoire, mais les données doivent être transmises.
La fin des litiges de réception
Avec la plateforme agréée, vous saurez en temps réel si votre facture a été reçue, lue, acceptée ou refusée par votre client. Fini les échanges de mails pour savoir si le destinataire a bien ouvert le PDF. Cela fluidifie les relations commerciales et réduit les impayés liés à des « factures perdues ».
Les erreurs à éviter avant l’échéance de 2026
La première erreur serait d’attendre septembre 2027 pour vous équiper. Rappel : dès septembre 2026, vous devez pouvoir recevoir des factures électroniques. Si vous n’avez pas choisi de plateforme agréée à cette date, vos fournisseurs ne pourront pas vous transmettre leurs factures, ce qui peut bloquer vos propres paiements et comptabilités.
Deuxième erreur : croire que votre logiciel actuel fera l’affaire sans vérification. Tous les logiciels de facturation ne sont pas préparés à générer des fichiers XML structurés et à communiquer avec une plateforme agréée. Anticipez en contactant votre éditeur ou en changeant d’outil.
Troisième erreur : négliger le e-reporting sous prétexte que vous ne facturez que des particuliers. Cette obligation est aussi contraignante que l’émission de factures électroniques. Sans transmission des données, vous vous exposez à des sanctions prévues par la loi de finances 2026.
Une checklist pour préparer sereinement la réforme
- Avant septembre 2026 : choisissez une plateforme agréée sur la liste officielle. Testez la réception de factures avec un fournisseur volontaire.
- Avant septembre 2027 : vérifiez que votre logiciel de facturation est compatible avec l’émission de factures électroniques et le e-reporting. Formez-vous si nécessaire.
- En continu : conservez vos factures électroniques pendant la durée légale (10 ans). La plateforme peut les archiver, mais c’est votre responsabilité.
Et si vous ne facturez jamais de pros ? Vous êtes quand même concerné
Certains micro-entrepreneurs travaillent exclusivement avec des particuliers. Dans ce cas, vous n’aurez pas à émettre de factures électroniques B2B. Mais vous êtes soumis au e-reporting pour toutes vos ventes. De plus, si vous achetez des fournitures ou des services auprès de fournisseurs pros, vous recevrez leurs factures au format électronique dès septembre 2026. Vous devez donc être équipé pour les recevoir.
En résumé : même sans client professionnel, vous ne pouvez pas ignorer la réforme. Le choix d’une plateforme agréée est obligatoire pour toute entreprise assujettie à la TVA (ou en franchise), ne serait-ce que pour la réception.
Un conseil concret : ne sous-estimez pas le temps d’adaptation
La réforme de la facturation électronique est une transformation profonde des processus de facturation, pas une simple mise à jour logicielle. Le calendrier officiel laisse un an entre l’obligation de réception (2026) et celle d’émission (2027). Utilisez cette année pour tester votre plateforme, identifier les bugs, et vous habituer aux nouveaux flux. Ne remettez pas à septembre 2027 la découverte de votre outil : le jour J, des milliers d’entreprises feront la même démarche, et les services d’assistance risquent d’être saturés.
Votre première vraie décision est simple : choisissez votre plateforme agréée avant l’été 2026. C’est le seul moyen d’aborder cette réforme sans stress et sans risque de sanction.