Compte professionnel pour association : obligations, frais et documents nécessaires
Aucun texte de loi n’impose à une association loi 1901 d’ouvrir un compte bancaire. La loi du 1er juillet 1901 reste silencieuse sur ce point. Pourtant, dans la pratique, un compte dédié devient vite une nécessité. Dès que l’association perçoit une subvention, emploie un salarié, sollicite un agrément ou demande le statut de reconnue d’utilité publique, elle doit justifier d’un compte à son nom. Sans cela, elle ne peut ni encaisser les aides publiques ni prouver sa transparence financière. Un compte personnel utilisé pour les flux de l’association expose le dirigeant à un risque de confusion des patrimoines, voire à une accusation d’abus de confiance. Ce risque est réel : l’administration fiscale peut requalifier l’association en structure commerciale si elle estime que la gestion n’est pas désintéressée.
Qui peut ouvrir le compte et quels documents fournir ?
L’ouverture est décidée par le conseil d’administration ou le bureau, puis actée dans un procès-verbal. Ce document est remis à la banque avec les pièces suivantes :
- les statuts signés de l’association ;
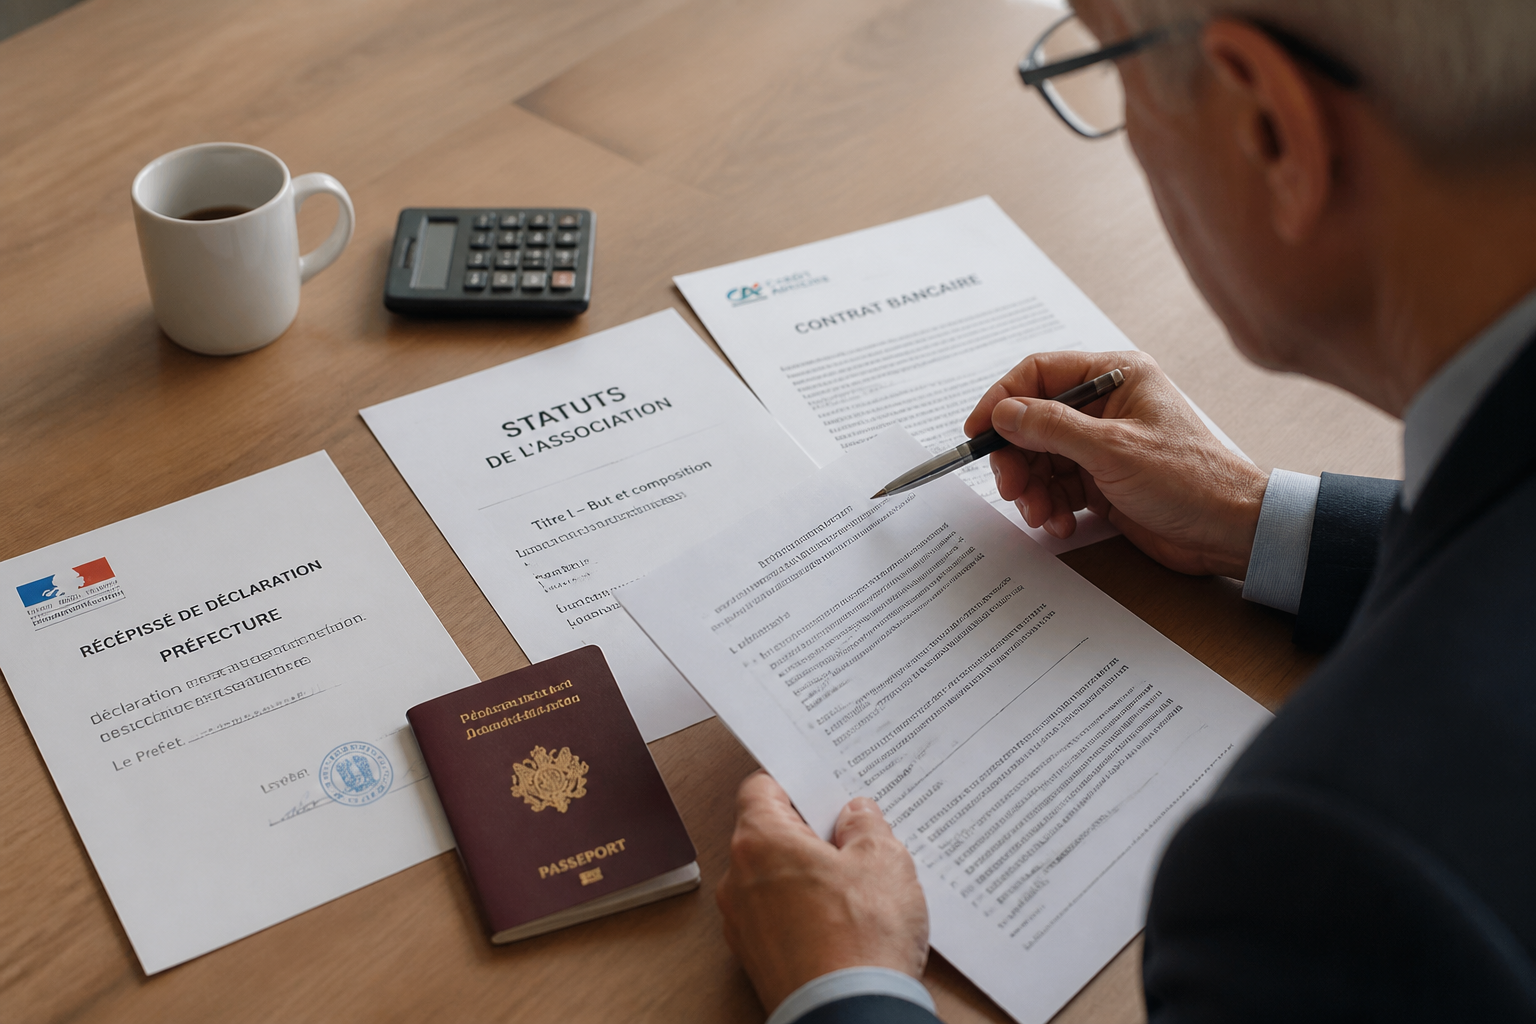
- le récépissé de déclaration en préfecture (c’est la preuve que l’association est déclarée et qu’elle possède un numéro RNA) ;
- le procès-verbal de l’assemblée constitutive ou de la réunion qui mandate les signataires ;
- les pièces d’identité des personnes autorisées à opérer sur le compte (président, trésorier, etc.).
Seule une association déclarée en préfecture peut ouvrir un compte. Les associations non déclarées ou de droit local ne sont pas acceptées par la plupart des banques. Le numéro SIRET n’est exigé que dans certains cas, par exemple si l’association emploie des salariés ou perçoit des subventions récurrentes. Le numéro RNA suffit dans la majorité des situations.
Comment se déroule l’ouverture étape par étape ?
Le processus est structuré. Voici les étapes clés :
- Comparer les offres : banques traditionnelles (La Banque Postale, Crédit Mutuel, BNP Paribas, Société Générale, Crédit Coopératif) ou banques en ligne spécialisées (Qonto, Sogexia). Les critères à comparer sont les frais de gestion mensuels, les coûts des cartes, les services inclus (virements, chéquiers) et la qualité du support client.
- Réunir les documents : statuts, récépissé RNA, procès-verbal, pièces d’identité.
- Signer la convention de compte : ce document détaille les droits et obligations des deux parties. Lisez-le attentivement, surtout les clauses sur les frais et les conditions de résiliation.
- Activer les services associés : carte bancaire, autorisation de découvert, accès à la banque en ligne, chéquier.
- Activation du compte : la banque fournit les identifiants et les moyens de paiement. Conservez ces informations en lieu sûr.
Certaines banques en ligne permettent d’obtenir un IBAN en quelques minutes sans déplacement. Les banques traditionnelles exigent souvent un rendez-vous en agence.
Combien coûte un compte bancaire pour association ?
| Type de banque | Frais mensuels indicatifs | Services inclus |
|---|---|---|
| Banque traditionnelle (ex. La Banque Postale, Crédit Coopératif) | Gratuit à 10 € par mois | Compte courant, chéquier, virements SEPA, parfois une carte |
| Banque en ligne spécialisée (ex. Qonto, Sogexia) | À partir de 9 € par mois | Carte Mastercard, virements illimités, application mobile, pré-comptabilité automatisée |
Les banques en ligne facturent souvent des options supplémentaires (cartes supplémentaires, plafonds élevés). Les banques traditionnelles peuvent appliquer des commissions de mouvement ou des frais de tenue de compte. Vérifiez l’absence de frais cachés avant de signer. Les offres à 9 € par mois conviennent aux petites associations avec peu de flux. Pour celles qui gèrent des dépenses régulières en équipe, les formules à partir de 49 € par mois incluent plusieurs cartes et des outils de gestion des notes de frais.
Que faire en cas de refus de la banque ?
Un refus d’ouverture de compte peut survenir, surtout si l’association est jeune ou si son activité est considérée comme risquée. Dans ce cas, l’association peut faire valoir son droit au compte auprès de la Banque de France. Cette procédure permet d’obtenir un compte de dépôt auprès d’un établissement désigné. Elle est gratuite et encadrée par la loi. Pour l’activer, il faut fournir une attestation de refus de la banque sollicitée, les statuts et le récépissé RNA. La Banque de France désigne alors une banque qui ne peut pas refuser l’ouverture.
Pourquoi un compte dédié simplifie la gestion quotidienne ?
Un compte au nom de l’association regroupe toutes les recettes et dépenses au même endroit. Vous suivez chaque opération en temps réel, ce qui facilite la pré-comptabilité. Les adhérents peuvent régler leurs cotisations par virement, de façon tracée. L’association peut aussi recevoir des dons par virement ou souscrire un emprunt. Les moyens de paiement dédiés (carte, chéquier) permettent de régler les achats en ligne et d’encaisser des paiements à distance. Sans compte dédié, chaque transaction devient un risque de mélange des fonds et une source de travail administratif inutile.
Combien d’associations sont concernées en France ?
1,5 million d’associations étaient en activité en France en 2023, avec plus de 73 000 créations enregistrées sur la seule année.
Parmi elles, la grande majorité a intérêt à ouvrir un compte dédié. Même les petites associations sans salarié ni subvention gagnent en crédibilité auprès de leurs membres et partenaires. Un compte bancaire au nom de l’association renforce la transparence financière et évite les soupçons de gestion personnelle des fonds collectifs.
Faut-il choisir une banque traditionnelle ou en ligne ?
Le choix dépend de la taille et des besoins de l’association. Les banques traditionnelles proposent un accompagnement en agence et des services plus complets (découverts, crédits). Les banques en ligne offrent des tarifs plus bas, une ouverture rapide et des outils numériques de suivi des dépenses. Pour une association avec peu de flux et une équipe de bénévoles, une banque en ligne à 9 € par mois suffit. Pour une association qui emploie du personnel ou gère des subventions importantes, une banque traditionnelle avec un conseiller dédié peut être plus adaptée.
Avant de choisir, comparez les offres sur trois critères : les frais mensuels, les services inclus et la qualité du support. Certaines banques en ligne proposent une période d’essai gratuite de 30 jours. Profitez-en pour tester l’interface et la réactivité du service client.
Un conseil concret pour éviter les erreurs
Ne tardez pas à ouvrir un compte dédié, même si votre association est jeune et sans subvention. Dès le premier encaissement de cotisation ou de don, le risque de confusion des fonds apparaît. Si vous utilisez un compte personnel, vous vous exposez à des complications fiscales et juridiques. Ouvrez un compte dès la déclaration en préfecture. Choisissez une offre simple, sans frais cachés, et vérifiez que les personnes autorisées sont bien listées dans le procès-verbal. Cette précaution vous évitera des blocages en cas de départ d’un dirigeant ou de contrôle de l’administration.